Cómo reconocer las tácticas de los ajustadores de seguros tras un accidente de coche en Duluth
El ajustador investiga la reclamación, pero trabaja para la compañía de seguros o es contratado por ella. Su estimación no es definitiva. En Georgia, la culpa es un factor determinante: según la ley Regla de la barra 50%, En general, una persona lesionada no puede reclamar daños si es responsable del 50% o más del accidente. Los aseguradores pueden utilizar esta norma para argumentar que usted comparte más culpa de lo que lo respaldan los hechos.
También hay plazos. Georgia generalmente concede indemnizaciones a las personas lesionadas dos años para presentar una demanda por lesiones personales conforme a la sección 9-3-33 del O.C.G.A. Aquella fecha puede pasar rápidamente mientras las facturas médicas y los costos de reparación se acumulen. Si su caso involucra a un conductor que incumplió una deber de diligencia, que significa la responsabilidad de actuar de manera razonable y evitar causar daño a otros, o una reclamación por propiedad peligrosa que involucre responsabilidad civil por las instalaciones, Las primeras pruebas son importantes. Para ver cómo funcionan los estándares industriales, Asociación Nacional de Comisionados de Seguros explica la supervisión reguladora básica.
Somos Slam Dunk Attorney, una firma de lesiones personales con sede en Duluth, Georgia, enfocada en ofrecer respuestas claras y una preparación sólida. Hemos visto cómo las tácticas de los aseguradores pueden presionar a las personas lesionadas para que acepten una indemnización antes de que sepan realmente el valor de su reclamación. Proceso de gestión de reclamaciones te ayuda a estar al día. Puedes aprender ¿cómo funciona el proceso de reclamación de seguros de primera parte? y sigue los pasos simples para dominar el proceso de reclamación de seguro Desde el primer día.
Orgullosos de servir a Duluth y a todo Georgia ¡Contáctenos para comenzar su recuperación! Explore nuestras áreas de práctica
La tramitación de las reclamaciones tras un accidente automovilístico en Duluth
Cuando presentas una reclamación por accidente automovilístico en Duluth, Georgia, puede parecer que el agente de seguros está allí para ser tu compañero de equipo. Quizá le haga preguntas amables sobre tu familia o el daño a tu vehículo. En realidad, las compañías de seguros son empresas con estrictos objetivos de rentabilidad. Su principal objetivo es mantener los costos bajos, lo que significa pagar lo menos posible por cada reclamo.
Cada conductor en las carreteras de Georgia tiene la obligación de cuidar a los demás, que es la responsabilidad legal de actuar de manera razonable para evitar causar daño. Cuando alguien incumple esa obligación en Peachtree Industrial Boulevard o Satellite Boulevard, su aseguradora debe responder por los daños. Sin embargo, el ajustador asignado a su caso está capacitado para valorar de manera desfavorable las reclamaciones y proteger los fondos de la empresa. Conocer cómo trabajan los ajustadores te ayudará a estar protegido desde el principio.
6 tácticas comunes de los agentes de seguros automotores utilizadas para desvalorizar las reclamaciones en Georgia
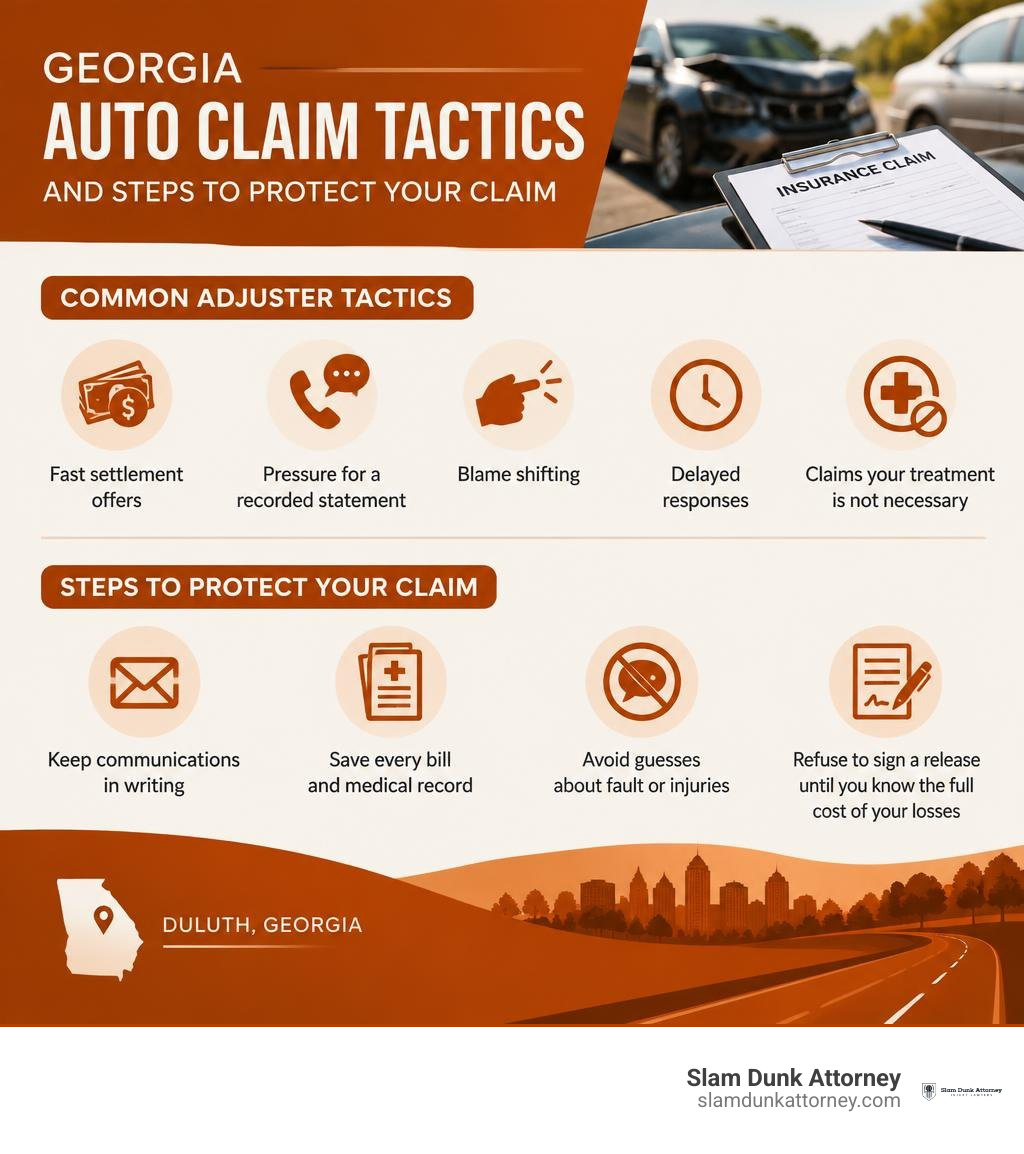
Los ajustadores a menudo se guían por un manual de prácticas de la industria que a veces se denomina los “3 Ds”: Delay (Retraso), Deny (Negación) y Defend (Defensa). Evalúan la gravedad de la reclamación utilizando software informático como Xactimate o Colossus, que a menudo subestima los costes reales de reparación y los gastos médicos en los mercados locales de Georgia.
|
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Tipo de regulador | ¿Quién los emplea? | ¿Para quién trabajan? | Meta principal | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Personal de ajuste | Empresa de seguros | La compañía de seguros | Resuelve los reclamos rápidamente dentro de los límites de los costos internos | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Aparcacoches independiente | Empresa de ajuste de terceros | La aseguradora que los contrató | Gestionar el exceso de solicitudes mientras se cumplen las pautas del operador | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Revisor de seguros público | Titular de la póliza (contratado por usted) | Usted (el titular del seguro) | Maximice su reembolso por pérdidas de propiedad cubiertas | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Estos son los seis métodos más comunes que los cobradores intentan utilizar para reducir la cantidad que les deben.
Haga clic para contactar nuestros abogados especializados en lesiones personales hoy mismo
1. Ofertas anticipadas de pago en Lowball y trampas de liberación rápida
Uno de los movimientos más comunes es la oferta de liquidación rápida. Dentro de unos pocos días después de un accidente, el agente de seguros podría ofrecer una verificación rápida por unos pocos miles de dólares. Ellos saben que estás enfrentando presión financiera debido a la falta de trabajo y a los reparos del automóvil.
Completa un Formulario de evaluación gratuita de su caso ahora
2. Explotando declaraciones grabadas: cómo las tácticas de los asesores de seguros deforman tus palabras
Los conciliadores suelen llamar poco después de un accidente para solicitar una declaración escrita. Podrían decirte que se trata simplemente de un paso rutinario para avanzar en la tramitación de tu reclamo.
3. Retrasos en las reclamaciones estratégicas y “fatiga informativa” fabricada”
Cuando los ajustadores no pueden denegar una reclamación de inmediato, pueden intentar retrasarla. Esto implica demoras administrativas, como pedir repetidamente documentos que ya les ha enviado o cambiar de ajustador asignado tres veces en dos meses.
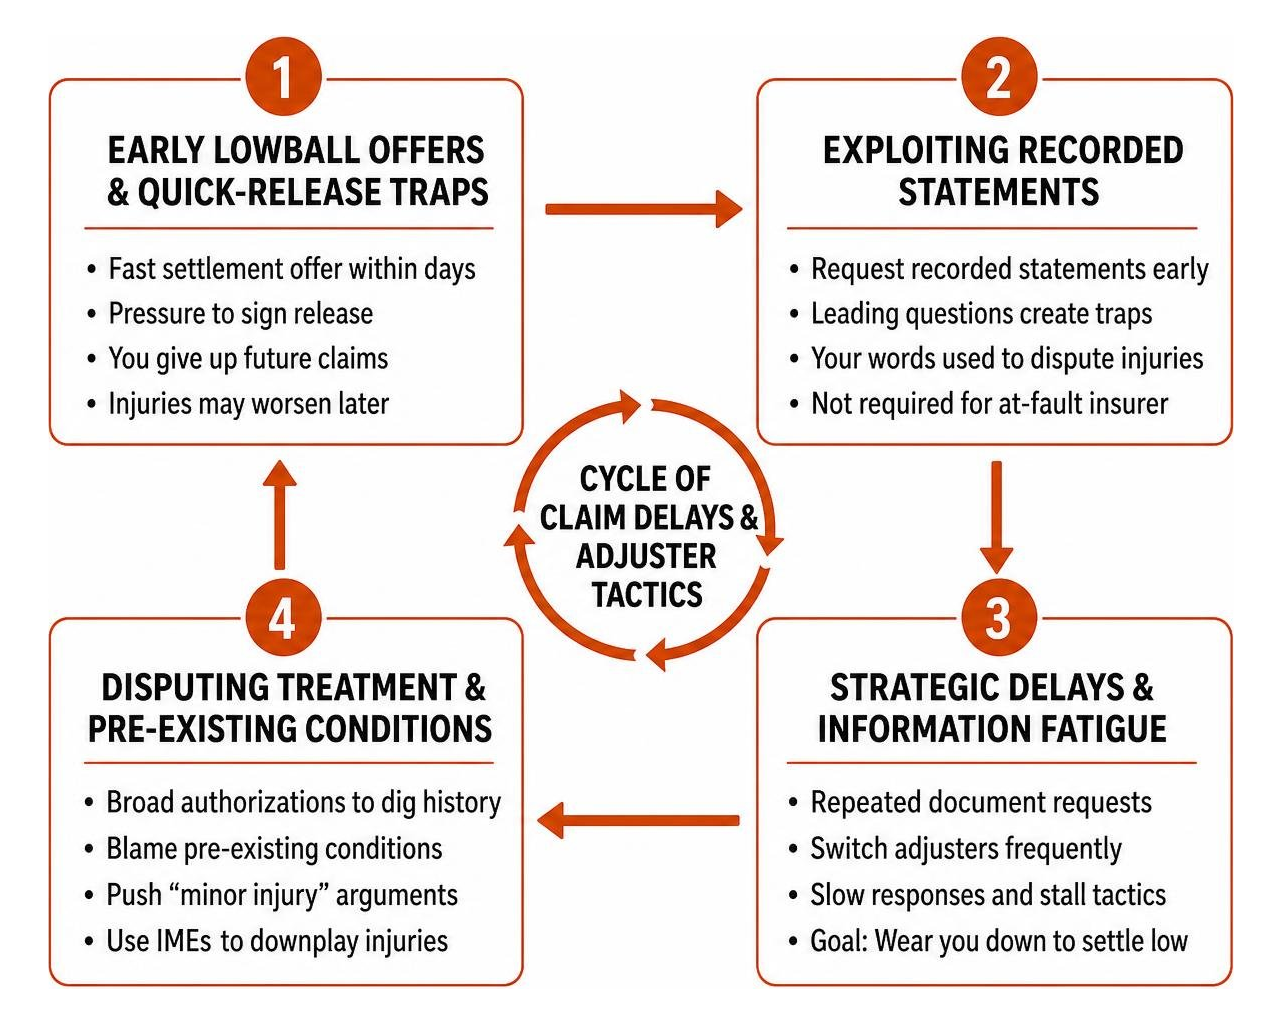
4. Contradicción entre el tratamiento médico y la militarización de las condiciones preexistentes
Los ajustadores suelen enviar amplios formularios de autorización médica. Les piden que los firmen para que puedan “verificar sus facturas”. Sin embargo, estos formularios a menudo les permiten acceder a toda su historia médica.
5. El desplazamiento de la culpa bajo la Regla 50% de Georgia: tácticas injustas de los agentes de seguros
Georgia aplica un sistema modificado de negligencia comparativa según la sección 51-12-33 del O.C.G.A. Bajo esta norma de 50% bar, no se puede reclamar ningún dinero si se determina que usted fue responsable del 50% o más del daño causado por un accidente. Si usted fue responsable del 20% del daño, su pago total se reduce en 20%.
6. Presentación de información inexacta sobre los límites de la póliza y las ambigüedades en cuanto a la cobertura
Las pólizas de seguros están llenas de lenguaje complejo. Los aseguradores a veces se aprovechan de esto al alegar que ciertas pérdidas están excluidas por cláusulas de póliza o al falsear los límites de cobertura.
Cómo proteger su reclamación y contraparte aseguradora contra mala fe en el condado de Gwinnett
Para proteger sus derechos y luchar contra tácticas de mala fe, necesita pruebas sólidas. Guarde todas las facturas médicas, tome fotos de los daños y lesiones del vehículo, mantenga un diario de la dolencia diaria y solicite estimaciones independientes de reparaciones de tiendas locales confiables.
Georgia establece un plazo de prescripción estrictamente de 2 años para las demandas por daños personales según la sección 9-3-33 del O.C.G.A. Si una compañía de seguros no paga dentro de este plazo, usted pierde el derecho de presentar una demanda judicial. Cuando una compañía de seguros se niega a pagar una reclamación válida sin un motivo razonable, la ley de mala fe de Georgia según la sección 33-4-6 del O.C.G.A. permite a los asegurados demandar sanciones adicionales y honorarios legales.
La información proporcionada en este blog es solo para fines informativos generales y no pretende ser, ni debe interpretarse como, asesoramiento legal. Cada caso de lesiones personales es único, y las leyes y circunstancias que se aplican pueden variar en función de los hechos específicos de su situación. La lectura de este contenido no crea una relación abogado-cliente. Para recibir asesoramiento legal específico para su caso, debe consultar directamente con un abogado calificado en lesiones personales con licencia para ejercer en el estado de Georgia.
Llame o envíe un mensaje de texto 404-951-3513 o completar un Formulario de evaluación gratuita de su caso