
Muerte Injustificada
Reclamaciones por Muerte Injustificada: Cómo Manejan los Seguros estas Demandas
Entienda el proceso de reclamación y cómo un abogado puede ayudar a su familia a obtener una compensación justa.
Por Peter F. Jaraysi · Publicado 29/09/2026
Cómo las Compañías de Seguros Manejan Reclamaciones por Muerte Injustificada en Georgia
Cuando una muerte resulta de la negligencia o acto ilícito de otra persona, la compañía de seguros de la parte culpable se convierte en el primer punto de contacto para la familia. Entender cómo los seguros manejan las reclamaciones por muerte injustificada en Georgia ayuda a las familias a saber qué esperar, qué preguntas hacer y cuándo se hace necesaria la orientación profesional.
Si ha perdido a un miembro de la familia y una compañía de seguros está involucrada, nuestro equipo puede ayudarle a entender sus derechos y qué sucede a continuación—las familias en su situación se comunican con nosotros regularmente. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Qué Sucede Cuando Presenta una Reclamación por Muerte Injustificada a una Compañía de Seguros
Las compañías de seguros siguen un proceso estructurado una vez que reciben notificación de una muerte que puede caer bajo la cobertura de responsabilidad civil del asegurado. La aseguradora asigna un ajustador de reclamaciones para evaluar si la muerte califica como una pérdida cubierta bajo la póliza y si la compañía tiene el deber de defender al responsable.
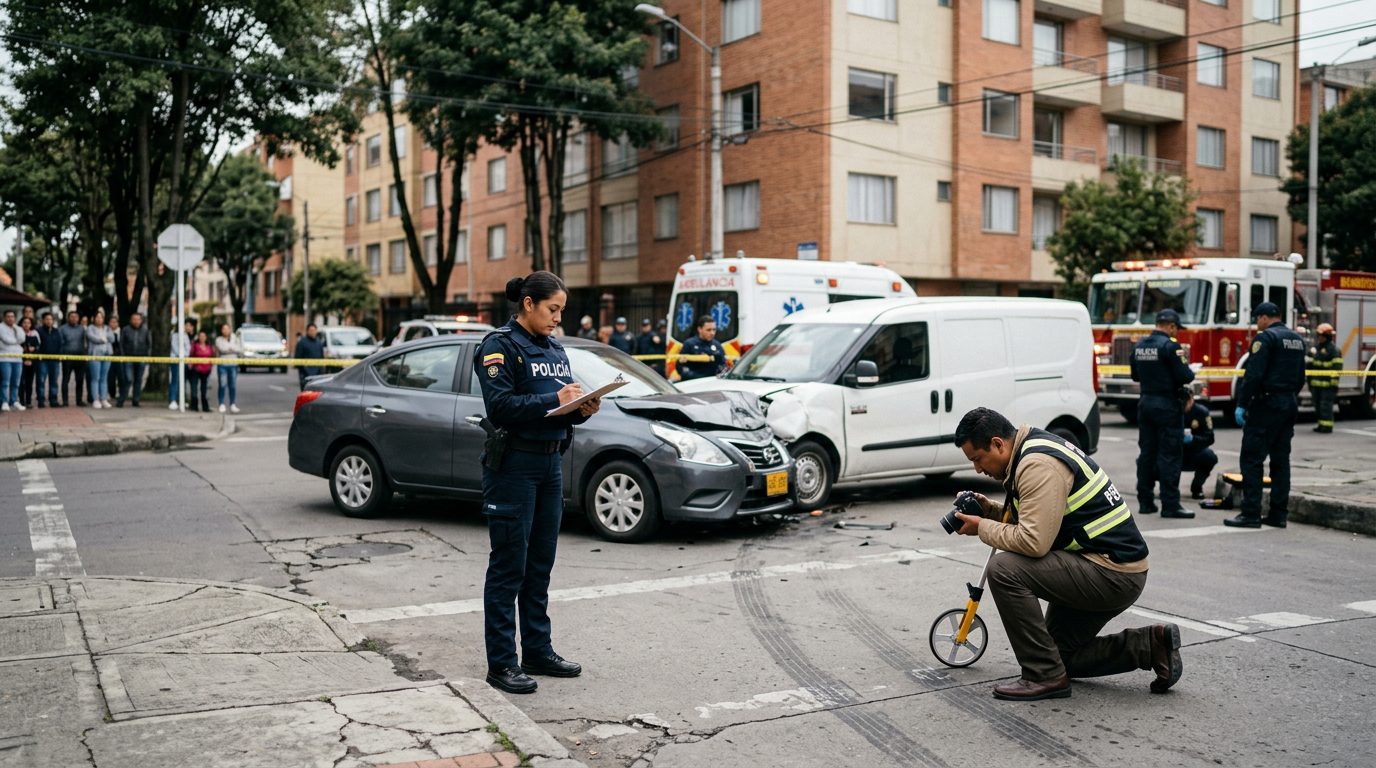
Los primeros pasos implican recopilar documentos críticos: reportes policiales de la escena del accidente, registros médicos y declaraciones de testigos. El ajustador revisa estos materiales para establecer si el asegurado fue legalmente responsable y si la póliza cubre las circunstancias de la muerte. Esta fase inicial típicamente toma de 30 a 90 días, dependiendo de la complejidad del caso y de qué tan rápido se hagan disponibles los registros.
Cómo las Compañías de Seguros Investigan Reclamaciones por Muerte Injustificada
Las compañías de seguros no simplemente aceptan que una muerte fue injustificada—investigan para determinar su propia exposición financiera y si deben pagar la reclamación en absoluto.
Durante la investigación, la aseguradora examina los hechos que rodean la muerte para establecer responsabilidad legal (responsabilidad legal). Revisan reportes policiales, datos de reconstrucción de accidentes y hallazgos médicos. Los investigadores de seguros pueden entrevistar a testigos, revisar evidencia de la escena y a veces consultar con expertos en accidentes o especialistas médicos. Su objetivo es determinar qué tan sólida es la reclamación y cuánto podría deber la compañía.
Esta fase de investigación puede revelar disputas. Por ejemplo, una aseguradora podría argumentar que el fallecido fue parcialmente responsable del accidente, o que la muerte resultó de una condición preexistente en lugar de las acciones de la parte culpable. Estas disputas son comunes y a menudo requieren negociación o, eventualmente, litigio para resolverse.
Quién Puede Reclamar Beneficios por Muerte Injustificada en Georgia
La ley de Georgia limita estrictamente quién puede presentar una reclamación por muerte injustificada. Bajo el estatuto de muerte injustificada de Georgia, la reclamación pertenece primero al cónyuge sobreviviente, luego a los hijos del fallecido, y luego a los padres. Si ninguno de estos parientes existe, la reclamación pasa a otros herederos bajo las leyes de sucesión intestada de Georgia.
La compañía de seguros verificará la relación de cualquier persona que reclame beneficios. Este proceso de verificación protege a la aseguradora pero también puede crear complicaciones cuando múltiples miembros de la familia tienen intereses en competencia o cuando la estructura familiar es compleja (por ejemplo, en familias reconstituidas o cuando hay hijastros involucrados).
Si existen varios beneficiarios, típicamente deben ponerse de acuerdo sobre cómo dividir cualquier acuerdo o sentencia. Cuando los miembros de la familia no están de acuerdo sobre si aceptar una oferta o cómo dividir los fondos, el proceso de reclamación se ralentiza considerablemente.
Ofertas de Liquidación de Seguros en Casos de Muerte Injustificada
Después de que la investigación concluye, la compañía de seguros típicamente hace una oferta de liquidación. Esta oferta se basa en tres factores principales: los límites de la póliza (el máximo que la aseguradora pagará), la solidez del caso de responsabilidad civil y el valor de los daños.
Las compañías de seguros frecuentemente hacen ofertas iniciales más bajas que lo que finalmente puede ser recuperable. Esta es una táctica de negociación estándar. Los beneficiarios nunca están obligados a aceptar la primera oferta. Muchas reclamaciones por muerte injustificada se resuelven a través de negociación, con las partes intercambiando contraofertas hasta que llegan a un acuerdo o deciden que el litigio es necesario.
La fase de negociación puede tomar seis meses a un año o más, especialmente si la reclamación es compleja o si la aseguradora está disputando la responsabilidad civil.
Límites de Póliza y Problemas de Cobertura
La recuperación por muerte injustificada está limitada por los límites de la póliza de seguros de la parte culpable. Si los daños (el daño financiero total a la familia) exceden el límite de la póliza, los beneficiarios pueden teóricamente perseguir los bienes personales de la parte culpable. En la práctica, esto a menudo es impractical—la mayoría de los individuos no tienen bienes significativos más allá de lo que cubre el seguro.
Algunas pólizas excluyen ciertos tipos de muertes o circunstancias. Por ejemplo, una póliza podría excluir muertes que ocurren durante actividad criminal o que resultan de actos intencionales del asegurado. Entender el lenguaje específico de la póliza es crítico para evaluar si una oferta de liquidación es razonable.
En algunas situaciones, la cobertura de motorista sin seguro suficiente (si la póliza del vehículo propio del fallecido la incluye) puede proporcionar recuperación adicional. Esta cobertura se aplica cuando el seguro de la parte culpable es insuficiente para cubrir los daños de la familia.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Retrasos Comunes y Complicaciones en el Proceso de Seguros
Varios problemas frecuentemente ralentizan o complican las reclamaciones de seguros por muerte injustificada.
Disputas de responsabilidad civil. La aseguradora puede argumentar que la parte culpable no fue legalmente responsable, o que la responsabilidad fue compartida. En Georgia, la doctrina de negligencia comparativa (culpa compartida) significa que si el fallecido fue parcialmente responsable, la recuperación puede ser reducida proporcionalmente.
Denegaciones de cobertura. La aseguradora podría reclamar que la muerte cae fuera de la cobertura de la póliza o que se aplica una exclusión.
Múltiples partes y pólizas. Si el accidente involucró múltiples vehículos o entidades, varias compañías de seguros pueden estar involucradas, y determinar cuál póliza cubre la pérdida puede retrasar la resolución.
Desacuerdos sobre daños. Las aseguradoras y las familias a menudo no están de acuerdo sobre el valor de los daños no económicos—pérdida de compañerismo, pérdida de orientación, sufrimiento emocional. Estos son más difíciles de cuantificar que facturas médicas o gastos funerarios, y las aseguradoras frecuentemente los subestiman.
Disputas de beneficiarios. Si la compañía de seguros cuestiona quién califica como beneficiario o si los miembros de la familia no están de acuerdo sobre la reclamación, la resolución se retrasa.
Cuándo Buscar Ayuda Legal Con una Reclamación de Seguros por Muerte Injustificada
Muchas familias se benefician de la orientación profesional al navegar una reclamación de seguros. Considere comunicarse cuando:
- La aseguradora deniega la reclamación o disputa la responsabilidad civil sin una razón clara y documentada
- La oferta de liquidación parece significativamente más baja que los daños reales que la familia ha sufrido
- Existen múltiples beneficiarios y tienen intereses en conflicto o desacuerdos
- Los límites de la póliza de la parte culpable son claramente insuficientes para cubrir las pérdidas de la familia
- Las circunstancias son complejas (múltiples vehículos, entidades comerciales, responsabilidad civil poco clara, o disputas sobre el grado de culpa del fallecido)
- La aseguradora solicita documentación extensa, exámenes médicos independientes u otros pasos investigativos que parecen onerosos
En los casos de lesiones catastróficas y muerte injustificada que nuestros abogados manejan, regularmente vemos familias subestimar sus daños o aceptar ofertas por debajo de lo que la reclamación vale. Un abogado equilibra el juego con los ajustadores de la compañía de seguros y su equipo legal.
Qué Daños Pueden Ser Recuperados en una Reclamación por Muerte Injustificada
La ley de Georgia permite la recuperación de varias categorías de daños:
- Gastos médicos y funerarios incurridos antes o como resultado de la muerte
- Salarios perdidos y capacidad de ganancia que el fallecido habría proporcionado a la familia
- Pérdida de compañerismo y apoyo emocional a los miembros de la familia sobrevivientes
- Pérdida de orientación y cuidado parental (si el fallecido era un padre)
- Dolor y sufrimiento del fallecido antes de la muerte (en ciertas circunstancias)
Los daños no económicos—pérdida de compañerismo, pérdida de orientación—a menudo son el componente más grande de una reclamación por muerte injustificada, sin embargo las compañías de seguros frecuentemente los subestiman. Esta es una fuente frecuente de disputa y negociación.
El Cronograma para Reclamaciones de Seguros por Muerte Injustificada en Georgia
Entender el cronograma típico ayuda a las familias a establecer expectativas realistas.
- Investigación inicial: 30 a 90 días
- Negociaciones de liquidación: 6 a 12 meses o más
- Litigio (si es necesario): 1 a 3 años o más
El plazo de prescripción de Georgia para muerte injustificada es de dos años a partir de la fecha de la muerte. Este plazo es absoluto—si la reclamación no se presenta antes de esa fecha, la familia pierde el derecho a recuperar. Por eso el tiempo es importante. Las familias no deben retrasar en reportar la muerte a la compañía de seguros de la parte culpable o en buscar orientación legal si las negociaciones se estancan.
Puntos Clave
Las compañías de seguros siguen un proceso predecible: notificación, investigación, evaluación y negociación de liquidación. Sin embargo, cada caso es único, y las disputas sobre responsabilidad civil, cobertura, daños y estado de beneficiario son comunes.
Los beneficiarios tienen tiempo limitado—dos años bajo la ley de Georgia—para presentar una reclamación. Las ofertas de liquidación iniciales a menudo son más bajas que lo que puede estar justificado, y los límites de la póliza limitan la recuperación total. Muchas familias encuentran que tener orientación profesional las ayuda a entender sus derechos, evaluar ofertas de liquidación de manera justa y abogar por una compensación que refleje el valor verdadero de su pérdida.
Si ha perdido a un miembro de la familia y una compañía de seguros está involucrada, nuestro equipo puede ayudarle a entender sus derechos y qué sucede a continuación—las familias en su situación se comunican con nosotros regularmente. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Preguntas Frecuentes
¿Cuánto tiempo tiene una compañía de seguros para responder a una reclamación por muerte injustificada en Georgia?
Las compañías de seguros típicamente comienzan su investigación dentro de 30 a 90 días de notificación, pero no hay un plazo legal fijo para una respuesta; el cronograma depende de la complejidad del caso.
¿Puedo negociar una oferta de liquidación por muerte injustificada de una compañía de seguros?
Sí—los beneficiarios nunca están obligados a aceptar la primera oferta, y la negociación es estándar en reclamaciones por muerte injustificada.
¿Qué pasa si el límite de la póliza de seguros es demasiado bajo para cubrir los daños de mi familia?
Puede perseguir los bienes personales de la parte culpable, aunque esto a menudo es impractical; la cobertura de motorista sin seguro suficiente en la póliza del vehículo propio del fallecido puede proporcionar recuperación adicional en algunos casos.
¿Permite Georgia la recuperación por pérdida de compañerismo en una reclamación por muerte injustificada?
Sí, la pérdida de compañerismo y apoyo emocional a los miembros de la familia sobrevivientes es una categoría de daño recuperable, aunque las aseguradoras a menudo la subestiman.
¿Qué sucede si múltiples miembros de la familia no están de acuerdo sobre aceptar una liquidación?
Los desacuerdos pueden retrasar el proceso de reclamación; en algunos casos, la mediación u orientación legal ayuda a resolver conflictos entre beneficiarios.
¿Hay un plazo para presentar una reclamación por muerte injustificada en Georgia?
Sí—el plazo de prescripción de Georgia es de dos años a partir de la fecha de la muerte; perder este plazo barra la reclamación completamente.
Si ha perdido a un miembro de la familia en un accidente y una compañía de seguros está involucrada, entender sus derechos y el proceso que tiene por delante es importante. Las familias que navegan reclamaciones de seguros por muerte injustificada en Georgia a menudo encuentran que tener a alguien que explique el proceso, revise ofertas de liquidación y abogue en su nombre hace una diferencia real. Comuníquese para una revisión gratuita del caso para discutir su situación y aprender qué puede ser posible.
El Proceso de Reclamación por Muerte Injustificada
Notificación a la Aseguradora
Después de una muerte injustificada, la aseguradora del responsable debe ser notificada. Las compañías de seguros típicamente comienzan su investigación dentro de 30 a 90 días, aunque no existe un plazo legal fijo para responder.
Investigación de la Reclamación
La aseguradora investigará los hechos del caso, revisará documentos, entrevistará a testigos y evaluará la responsabilidad. El cronograma depende de la complejidad del caso y la cantidad de pruebas disponibles.
Evaluación de Daños
La aseguradora considerará los gastos funerarios, la pérdida de ingresos, los gastos médicos previos a la muerte y otros daños. Estos cálculos requieren documentación detallada de sus pérdidas económicas y emocionales.
Negociación y Liquidación
Si ambas partes llegan a un acuerdo, la aseguradora puede ofrecer una liquidación. Usted puede negociar esta oferta, y un abogado puede ayudarle a evaluar si es justa y completa.
Cómo Slam Dunk Attorney lo Ayuda
Manejo de Documentación Compleja
Recopilamos y organizamos toda la documentación necesaria: certificados de defunción, registros médicos, pruebas de ingresos y gastos funerarios para respaldar su reclamación.
Protección de Sus Derechos
Nos aseguramos de que la aseguradora cumpla con sus obligaciones legales y no intente minimizar su reclamación injustamente.
Negociación en Su Nombre
Negociamos directamente con la aseguradora para buscar una compensación que refleje el valor real de su pérdida.
Apoyo Compasivo
Entendemos que está atravesando un momento difícil. Lo guiamos a través del proceso legal con empatía y claridad.
Importante Saber
Las aseguradoras no siempre ofrecen la compensación completa que usted merece en su primera oferta. Tener representación legal puede marcar una diferencia significativa en lo que recibe.
Preguntas Frecuentes
¿Cuánto tiempo tarda el proceso?
El cronograma varía según la complejidad del caso. Algunos casos se resuelven en meses; otros pueden tomar más tiempo si se requiere litigio.
¿Qué daños puedo reclamar?
Puede reclamar gastos funerarios, pérdida de ingresos, gastos médicos previos a la muerte, y otros daños económicos y no económicos relacionados con su pérdida.
¿Puedo negociar la oferta de la aseguradora?
Sí. Una oferta inicial no es final. Un abogado puede ayudarle a evaluar si es justa y negociar por una compensación más adecuada si es necesario.
¿Cuál es el costo de contratar un abogado?
Trabajamos sin honorarios a menos que haya una recuperación. Usted también puede ser responsable de ciertos costos del caso, que discutiremos con usted por adelantado.