
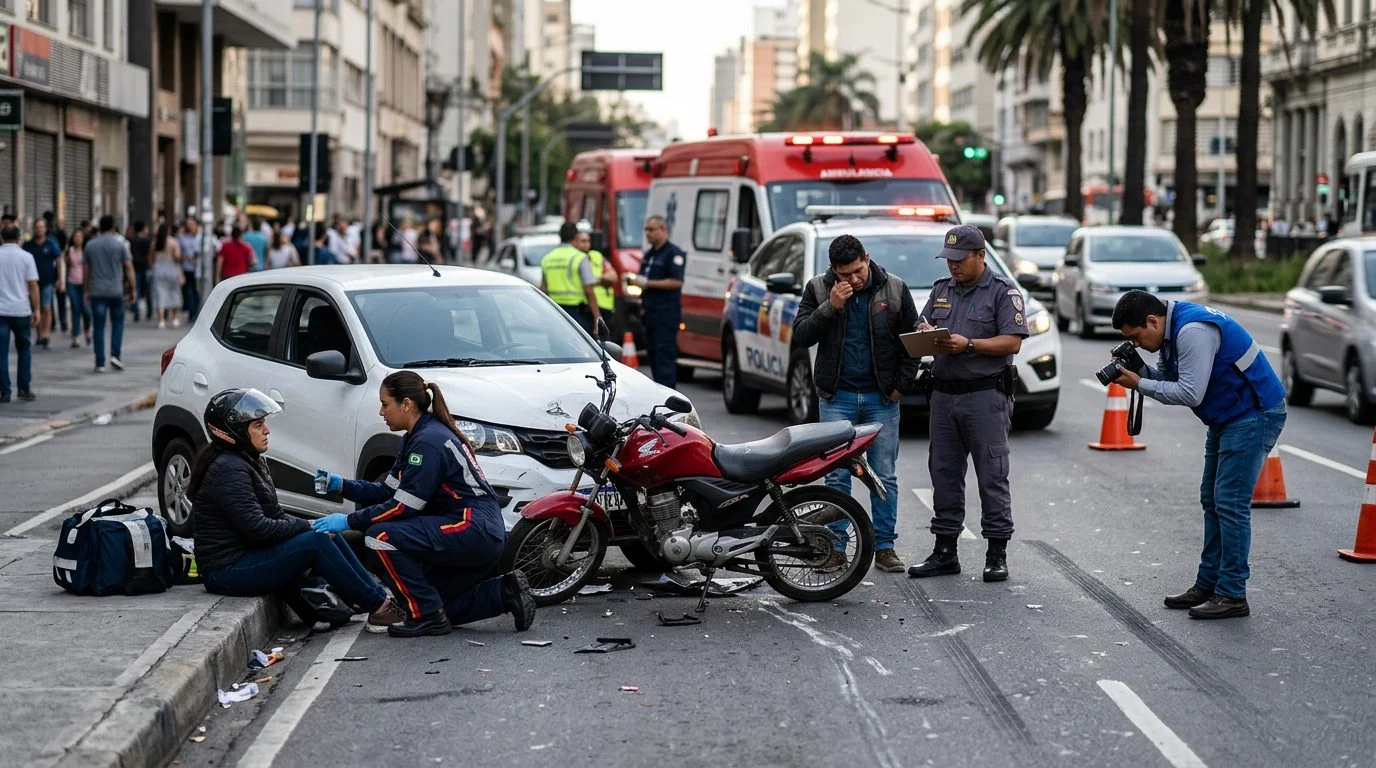
Cobertura de Motorista Sin Seguro
Cobertura para Motorista Sin Seguro Insuficiente: Tu Protección en Georgia
La cobertura UM/UIM es tu red de contención en un accidente de moto. Entendemos cómo funciona y cómo reclamar lo que te corresponde.
Por Peter F. Jaraysi · Publicado 25/09/2026
Cobertura de Motorista sin Seguro y Motorista Asegurado Insuficientemente para Accidentes de Motocicleta en Georgia
La cobertura de motorista sin seguro (UM) te protege cuando te golpea un conductor sin seguro, mientras que la cobertura de motorista asegurado insuficientemente (UIM) se aplica cuando los límites de seguro del conductor responsable son demasiado bajos para cubrir tus daños. Estas son protecciones separadas que se encuentran aparte de tu cobertura de responsabilidad civil o colisión—y son especialmente críticas para los motociclistas, cuyas lesiones tienden a ser graves y costosas.
La ley de Georgia requiere que las aseguradoras ofrezcan cobertura UM y UIM a todos los asegurados, aunque puedas rechazarlas por escrito. Si no has elegido activamente rechazarlas, es probable que tengas algún nivel de protección. Entender qué cubre, cómo funciona y qué hacer después de un accidente puede significar la diferencia entre recuperar tus pérdidas y enfrentarlas solo.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Qué es la Cobertura de Motorista sin Seguro y Motorista Asegurado Insuficientemente?
La cobertura UM paga tus facturas médicas, salarios perdidos, dolor y sufrimiento, y otros daños cuando un conductor sin seguro causa tu accidente. La cobertura UIM hace lo mismo, pero se aplica cuando el conductor responsable tiene seguro—solo que no es suficiente.
Piénsalo de esta manera: la cobertura de responsabilidad civil es lo que llevas para pagar el daño que tú causas a otros. La cobertura de colisión paga para reparar tu motocicleta si golpeas algo. La cobertura UM/UIM, por el contrario, te protege a ti cuando alguien más causa un accidente y no tiene seguro o no tiene suficiente seguro para cubrir tus lesiones.
Estas coberturas funcionan como una red de seguridad. Son pagadas por tu compañía de seguros, no por la del otro conductor. Eso significa que no tienes que perseguir a un conductor sin seguro o esperar a que su asegurador procese un reclamo—presentas un reclamo con tu propia asegurador, que tiene el deber legal de manejar tu reclamo de manera justa.
Por Qué la Cobertura de Motorista sin Seguro es Importante para Motociclistas
Los accidentes de motocicleta frecuentemente resultan en lesiones graves con costos médicos sustanciales, haciendo que la cobertura UM/UIM sea esencial cuando el conductor responsable carece de seguro adecuado. Un motociclista no tiene caparazón protector, bolsas de aire o zonas de deformación. Las lesiones por impacto, rozaduras de asfalto, fracturas de huesos, daño de la médula espinal y lesión cerebral traumática son comunes incluso en colisiones de velocidad moderada.
En los casos de accidentes de motocicleta que manejan nuestros abogados, las facturas médicas por sí solas a menudo alcanzan decenas de miles de dólares—y eso es antes de los salarios perdidos, la atención continua o el dolor y sufrimiento. Si el conductor que te golpeó no tiene seguro o tiene cobertura mínima, enfrentas una opción clara: cubrir esos costos tú mismo o prescindir de ellos.
Los conductores sin seguro son más comunes de lo que muchos motociclistas se dan cuenta. Según el Instituto de Seguros para la Seguridad en las Carreteras (IIHS), aproximadamente uno de cada ocho conductores en todo el país carece de seguro de automóvil. En Georgia, ese número es lo suficientemente significativo como para que el estado requiera que las aseguradoras ofrezcan UM/UIM como opción estándar.
Sin cobertura UM/UIM, tendrías que demandar directamente al conductor sin seguro—un proceso costoso y que consume tiempo sin garantía de recuperación, especialmente si ese conductor tiene pocos activos. Con UM/UIM, tu propia asegurador interviene y cubre tus daños hasta los límites de tu póliza.
La misma lógica se aplica a situaciones de aseguramiento insuficiente. Un conductor con un límite de responsabilidad de $25,000 podría causar un accidente de motocicleta que resulte en $150,000 en gastos médicos y salarios perdidos. Su asegurador paga $25,000. Tu cobertura UIM cierra la brecha, pagando los $125,000 restantes (menos tu deducible, hasta tu límite UIM).
Requisitos de Motorista sin Seguro y Motorista Asegurado Insuficientemente de Georgia
La ley de Georgia requiere que todas las aseguradoras de automóviles ofrezcan cobertura UM y UIM a cada asegurado, aunque puedas rechazar ambas por escrito. Esto está codificado en O.C.G.A. § 34-34-3.1, que establece el deber del asegurador de hacer clara la oferta y de documentar tu decisión si eliges rechazar.
La mayoría de los motociclistas no deberían rechazar esta cobertura. El costo es modesto—a menudo solo unos pocos dólares por mes—y la protección es sustancial. Si ya la has rechazado, es posible que puedas agregarla de nuevo a tu póliza contactando a tu asegurador.
Georgia no establece un límite obligatorio único para la cobertura UM/UIM. En cambio, las aseguradoras típicamente ofrecen límites que coinciden o están por debajo de tus límites de responsabilidad. Por ejemplo, si tu cobertura de responsabilidad es de $100,000 por persona, tu UM/UIM podría ser también de $100,000 por persona. A menudo puedes solicitar límites más altos por una prima adicional.
Apilamiento—combinar límites UM/UIM en múltiples vehículos o pólizas—está permitido en Georgia bajo ciertas condiciones, aunque las reglas son complejas y dependen del lenguaje específico de tu póliza. Si posees múltiples motocicletas o vehículos, pregunta a tu asegurador si puedes apilar cobertura; esto puede aumentar significativamente tu protección.
Qué Cubre la Cobertura de Motorista sin Seguro
La cobertura UM/UIM paga gastos médicos, salarios perdidos, dolor y sufrimiento, discapacidad permanente y beneficios por muerte injustificada resultantes del accidente. Aquí está lo que eso incluye en la práctica:
- Gastos médicos: visitas a la sala de emergencias, cirugía, hospitalización, fisioterapia, medicamentos recetados y tratamiento continuo.
- Salarios perdidos: ingresos que perdiste mientras te recuperabas de tus lesiones, y en casos graves, pérdida de capacidad de ganancia (la reducción en tu potencial de ganancia de por vida debido a discapacidad permanente).
- Dolor y sufrimiento: compensación por dolor físico, angustia emocional y calidad de vida reducida.
- Discapacidad permanente o desfiguración: daños adicionales si el accidente te deja con cicatrices duraderas, movilidad limitada o dolor crónico.
- Beneficios por muerte injustificada: si el accidente te mata, tu familia puede presentar un reclamo UM/UIM por gastos funerarios, pérdida de apoyo financiero y pérdida de compañía.
La reparación o reemplazo de motocicleta no está cubierto por UM/UIM solo. Para eso, necesitas cobertura de colisión, que es separada. Algunos motociclistas erróneamente creen que UM/UIM pagará para reparar su moto—no lo hará. La cobertura de colisión hace ese trabajo.
Qué la Cobertura de Motorista sin Seguro No Cubre
La cobertura UM/UIM no cubre daño a tu motocicleta (a menos que también tengas cobertura de colisión), lesiones que causas a otros, o accidentes donde tú tienes culpa. Aquí están las exclusiones clave:
- Daño a la motocicleta: UM/UIM es para tus lesiones y pérdidas, no daño a la propiedad de tu moto. Necesitas cobertura de colisión para eso.
- Lesiones que causas a otros: UM/UIM te protege a ti, no a las personas que lesionas. Eso es para lo que es tu cobertura de responsabilidad civil.
- Actos intencionales: si el otro conductor intencionalmente te golpeó (en lugar de negligentemente causar un accidente), UM/UIM puede no aplicar. El lenguaje de tu póliza especificará.
- Accidentes donde tú tienes culpa: si causaste el accidente, UM/UIM no cubre tus propias lesiones. (Esta regla varía ligeramente por póliza; algunas pólizas aplican culpa comparativa, significando que puedes recuperar una cantidad reducida si tienes culpa parcial.)
- Accidentes de fuga: esto es complicado. Algunas pólizas UM cubren lesiones de fuga si tienes cobertura de colisión y puedes demostrar que fuiste golpeado; otras requieren prueba de que el otro vehículo no estaba asegurado. Revisa tu póliza o pregunta a tu asegurador.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Cómo Presentar un Reclamo de Motorista sin Seguro Después de un Accidente de Motocicleta
Comienza reportando el accidente a la policía y obteniendo un número de reporte, luego notifica a tu propia compañía de seguros prontamente y reúne toda la evidencia de que el otro conductor no estaba asegurado o estaba insuficientemente asegurado. Aquí está el proceso paso a paso:
-
Llama a la policía y obtén un número de reporte. Incluso si el accidente parece menor, un reporte de policía crea un registro oficial y ayuda a tu asegurador a verificar la falta de seguro del otro conductor.
-
Documenta la escena. Toma fotos de tu motocicleta, tus lesiones, la ubicación del accidente, condiciones del camino y cualquier daño visible al otro vehículo. Obtén el nombre, número de teléfono, dirección y placa del otro conductor si es posible.
-
Notifica a tu asegurador. Llama a tu compañía de seguros tan pronto como puedas—idealmente dentro de 24 horas. Proporciona tu número de póliza y una breve descripción de lo que sucedió. No admitas culpa ni especules sobre el accidente.
-
Reúne registros y facturas médicas. Busca atención médica de inmediato, incluso si crees que tus lesiones son menores. Las lesiones de motocicleta pueden empeorar con el tiempo. Guarda todos los registros médicos, facturas, recibos de medicamentos y documentación de salarios perdidos.
-
Proporciona prueba del estado de seguro del otro conductor. Tu asegurador investigará si el otro conductor tenía seguro. Puedes ayudar proporcionando el reporte de policía, cualquier declaración escrita de testigos e información sobre el vehículo del otro conductor.
-
Presenta tu reclamo. Tu asegurador te pedirá que completes un formulario de reclamo formal. Sé exhaustivo y honesto. Incluye todas las facturas médicas, documentación de pérdida de salarios y fotos de tus lesiones y la escena del accidente.
-
Revisa la oferta o negación del asegurador. Tu asegurador investigará y te hará una oferta para resolver tu reclamo o lo negará. Si no estás de acuerdo con la oferta, tienes el derecho de disputarla.
Reclamos de Motorista sin Seguro vs. Reclamos de Motorista Asegurado Insuficientemente
Un reclamo UM se aplica cuando el otro conductor no tiene seguro o es una fuga; un reclamo UIM se aplica cuando el seguro del otro conductor existe pero los límites son demasiado bajos. El proceso difiere ligeramente para cada uno.
En un reclamo UM, presentas directamente con tu propia asegurador. Tu asegurador investiga si el otro conductor realmente no estaba asegurado. Si es así, tu cobertura UM se aplica, y tu asegurador paga tus daños hasta tu límite UM (menos tu deducible).
En un reclamo UIM, primero debes agotar la póliza de seguro del conductor responsable. Aquí está cómo funciona: el asegurador del conductor responsable paga hasta su límite de póliza. Luego, presentas un reclamo UIM con tu asegurador por los daños restantes. Tu asegurador paga la diferencia, hasta tu límite UIM.
Por ejemplo: te golpea un conductor responsable de un accidente de $100,000. Su asegurador tiene un límite de $50,000 y paga $50,000. Tu límite UIM es de $100,000. Presentas un reclamo UIM con tu asegurador por los $50,000 restantes (menos tu deducible). Tu asegurador lo paga.
Ambos reclamos UM y UIM requieren prueba de que el otro conductor fue responsable. Tu asegurador revisará el reporte de policía, declaraciones de testigos y evidencia de la escena del accidente. Si el otro conductor disputa la responsabilidad o si la responsabilidad es poco clara, tu asegurador puede negar o reducir tu reclamo.
Disputas Comunes en Reclamos de Motorista sin Seguro
Las aseguradoras a veces disputan si el otro conductor realmente no estaba asegurado, cuestionan la cantidad de tus daños, o afirman que fuiste parcialmente responsable y reducen el pago. Aquí están las disputas que vemos más a menudo:
-
“El otro conductor realmente tenía seguro.” Tu asegurador puede afirmar que el otro conductor llevaba una póliza que no sabías. El reporte de policía y tu investigación ayudan a resolver esto; si el otro conductor proporcionó información falsa en la escena, eso es un problema separado.
-
“Tus daños son demasiado altos.” Tu asegurador puede argumentar que tus facturas médicas están infladas, tus salarios perdidos están exagerados, o tu reclamo de dolor y sufrimiento es irrazonable. Aquí es donde los registros médicos, talones de pago y documentación importan.
-
“Fuiste parcialmente responsable.” Georgia reconoce culpa comparativa (responsabilidad compartida). Si tu asegurador cree que contribuiste al accidente, puede reducir tu pago por tu porcentaje de culpa. Tienes el derecho de disputar esta evaluación.
-
“El reclamo es negado completamente.” Tu asegurador puede negar tu reclamo completo, argumentando que el accidente no cae dentro de la cobertura (por ejemplo, una fuga donde careces de cobertura de colisión, o un acto intencional).
-
“¿Qué cuenta como ‘insuficientemente asegurado’?” En reclamos UIM, las disputas a veces surgen sobre si los límites del otro conductor son realmente “insuficientemente asegurados” bajo tu póliza. El lenguaje de tu póliza define esto; si es poco claro, tu asegurador debería explicarlo.
Si no estás de acuerdo con la oferta o negación de tu asegurador, tienes opciones: negociar más, solicitar una tasación independiente, presentar una queja con el Departamento de Seguros de Georgia, o perseguir acción legal.
Cuándo Buscar Ayuda Legal para un Reclamo UM/UIM de Motocicleta
Considera comunicarte con un abogado si tu reclamo fue negado, recibiste una oferta baja, tus lesiones son graves, o el asegurador está disputando la responsabilidad o la extensión de tus daños. Aquí están situaciones específicas donde la orientación legal ayuda:
- Tu reclamo fue negado y crees que debería haber sido aprobado.
- La oferta de tu asegurador es significativamente más baja que tus daños reales.
- Tus lesiones son graves (lesión de médula espinal, lesión cerebral traumática, discapacidad permanente, desfiguración) y los daños son sustanciales.
- El asegurador está disputando la responsabilidad o cuestionando si realmente fuiste lesionado.
- El accidente involucró una fuga o múltiples vehículos, complicando el reclamo.
- No estás seguro si tienes cobertura UM/UIM, cuáles son tus límites, o si puedes apilar cobertura.
- Tu asegurador está tomando un tiempo irrazonablemente largo para investigar o responder.
Un abogado puede revisar tu póliza, investigar el accidente, reunir evidencia médica, negociar con tu asegurador, y si es necesario, presentar una demanda para hacer cumplir tus derechos. Muchos motociclistas no se dan cuenta de que las aseguradoras tienen el deber legal de manejar reclamos UM/UIM de manera justa y de buena fe—y que la negación injustificada o una oferta baja puede ser impugnable.
Preguntas Frecuentes
¿Tengo que llevar cobertura de motorista sin seguro en Georgia?
La ley de Georgia requiere que las aseguradoras ofrezcan cobertura UM/UIM, pero puedes rechazarla por escrito. La mayoría de los motociclistas deberían llevarla dada la gravedad de las lesiones de motocicleta y la prevalencia de conductores sin seguro.
¿Cuánta cobertura de motorista sin seguro debería llevar?
Lleva límites que coincidan o superen tus límites de responsabilidad. Si tu responsabilidad es de $100,000, apunta a al menos $100,000 en UM/UIM. Los límites más altos ofrecen más protección para lesiones catastróficas.
¿Puedo apilar cobertura de motorista sin seguro en múltiples motocicletas?
Sí, en muchos casos—pero las reglas dependen de tu póliza y asegurador. Pregunta a tu agente si el apilamiento está disponible y cómo funciona.
¿Qué pasa si me golpea un conductor de fuga?
La cobertura UM puede aplicar a accidentes de fuga, pero solo si tienes cobertura de colisión y puedes demostrar que fuiste golpeado. Revisa tu póliza o contacta a tu asegurador.
¿Cuánto tiempo tengo para presentar un reclamo UM/UIM en Georgia?
Debes presentar dentro de un tiempo razonable después del accidente, típicamente dentro de uno a dos años, aunque tu póliza puede especificar un plazo más corto. Reporta el accidente a tu asegurador prontamente.
¿Qué pasa si mi compañía de seguros niega mi reclamo?
Tienes el derecho de disputar la negación. Solicita una explicación escrita, reúne evidencia adicional, y considera presentar una queja con el Departamento de Seguros de Georgia o consultar con un abogado.
Si estás navegando un reclamo de motorista sin seguro o motorista asegurado insuficientemente después de un accidente de motocicleta en Georgia, el proceso puede sentirse abrumador—especialmente mientras te recuperas de lesiones. Muchos motociclistas en tu situación se comunican para discutir su cobertura, la oferta de su asegurador, o un reclamo que ha sido negado o retrasado. Estamos aquí para revisar tu póliza, evaluar lo que sucedió, y ayudarte a entender tus opciones. Ponte en contacto para una revisión de caso gratuita.
Punto importante
En Georgia, las aseguradoras deben ofrecerte cobertura UM/UIM, pero puedes rechazarla por escrito. Dado el riesgo de conductores sin seguro en las carreteras de Georgia, la mayoría de los motociclistas deberían mantenerla activa.
Lo que debes saber sobre UM/UIM en accidentes de moto
¿Qué es la cobertura UM/UIM?
Cobertura de Motorista Sin Seguro (UM) y Motorista Asegurado Insuficientemente (UIM) te protege cuando el otro conductor no tiene seguro o su cobertura no es suficiente para tus gastos médicos y daños.
¿Cuánta cobertura necesitas?
Los accidentes de moto suelen causar lesiones graves. Tu cobertura UM/UIM debe ser lo suficientemente alta para cubrir tus gastos médicos, pérdida de ingresos y otros daños. Consulta con tu asegurador sobre los límites recomendados.
Cuándo aplica tu cobertura UM/UIM
Tu cobertura se activa cuando otro motorista sin seguro o insuficientemente asegurado causa el accidente. También aplica en casos de fuga o cuando el responsable no puede identificarse.
El reclamo puede ser complejo
Tu aseguradora investigará el accidente y evaluará tu reclamo. A menudo, los reclamos UM/UIM requieren negociación o litigio para obtener una compensación justa por tus lesiones.
Por qué trabajar con nosotros en tu reclamo UM/UIM
Protegemos tus derechos frente a la aseguradora
Entendemos cómo las aseguradoras evalúan los reclamos UM/UIM. Nos aseguramos de que tu caso sea presentado con solidez y que recibas consideración justa.
Manejamos toda la documentación
Desde reportes policiales hasta registros médicos, recopilamos y organizamos la evidencia que respalda tu reclamo.
Negociamos en tu nombre
Nos comunicamos directamente con la aseguradora para buscar una resolución que refleje la gravedad de tus lesiones y daños.
Conocemos Georgia y el área metropolitana
Representamos a personas lesionadas en accidentes de moto en todo Georgia, incluyendo Duluth, Atlanta, Lawrenceville, Johns Creek, Alpharetta, Marietta, Norcross, Kennesaw y Dunwoody.