
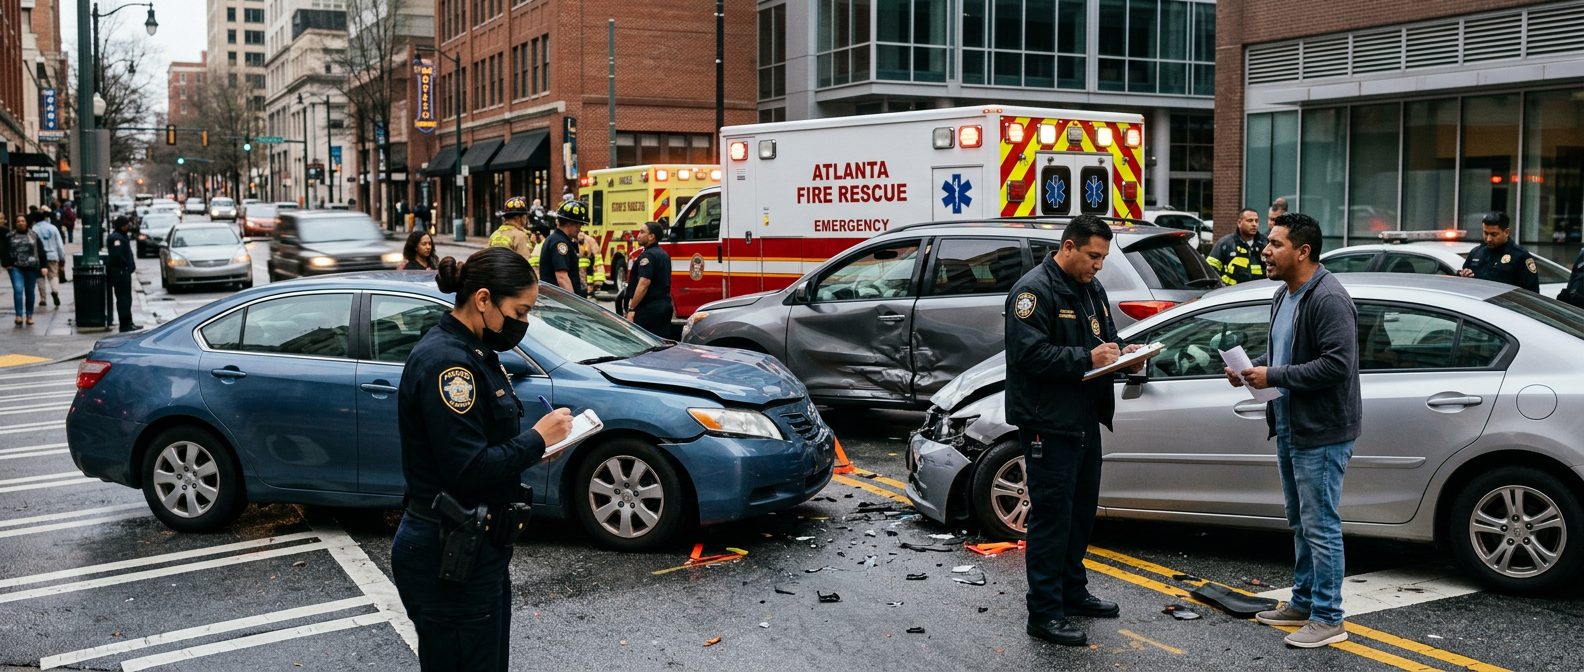
Accidentes de Tránsito en Georgia
Cómo Hacer un Reclamo de Seguro por Accidente Auto en Georgia
Entienda cada paso del proceso y proteja sus derechos desde el primer momento
Por Peter F. Jaraysi · Publicado 28/09/2026
Reclamación de Seguro de Accidente Automovilístico en Georgia: Proceso y Cronograma
Después de un accidente automovilístico en Georgia, presentar una reclamación de seguro recupera dinero por daños al vehículo, facturas médicas y salarios perdidos. El proceso implica reportar el accidente, trabajar con un ajustador de reclamaciones, probar responsabilidad y negociar un acuerdo. Comprender cada paso le ayuda a evitar errores costosos y proteger sus derechos.
Si ha presentado un reclamo y la oferta de liquidación parece baja, o la responsabilidad está siendo cuestionada, comuníquese con nosotros—las personas en su situación se comunican regularmente para revisar su reclamo. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Qué es una Reclamación de Seguro Automovilístico Después de un Accidente en Georgia?
Una reclamación de seguro automovilístico es una solicitud formal a una compañía de seguros para pagar los daños y lesiones causados por un accidente automovilístico. En Georgia, un estado de responsabilidad por culpa, la aseguradora del conductor responsable es responsable de los daños. También puede presentar una reclamación con su propia aseguradora bajo ciertas coberturas. Normalmente presenta una reclamación como el conductor lesionado o propietario del vehículo. Los pasajeros y peatones también pueden presentar reclamaciones. Las reclamaciones cubren daños a la propiedad, gastos médicos, ingresos perdidos y dolor y sufrimiento.
¿Qué Cubre una Reclamación de Seguro Automovilístico en Georgia?
La cobertura depende del tipo de seguro que tenga. Esto es lo que cubre cada uno:
Cobertura de responsabilidad civil (requerida en Georgia): Paga por lesiones y daños a la propiedad que cause a otros. Esto incluye facturas médicas, reparación de vehículos e ingresos perdidos. Esto lo protege si usted tiene la culpa.
Cobertura de colisión (opcional): Cubre daños a su vehículo independientemente de quién causó el accidente. Usted paga un deducible y la aseguradora cubre el resto.
Cobertura integral (opcional): Cubre daños sin colisión como robo, clima, vandalismo o golpear un animal.
Cobertura de motorista sin seguro/asegurado insuficientemente (opcional pero recomendado): Lo protege si el conductor responsable no tiene seguro o tiene cobertura insuficiente. Esto es crítico en Georgia, donde muchos conductores no tienen seguro. Obtenga más información sobre reclamaciones de motorista sin seguro.
Cobertura de pagos médicos (opcional): Cubre gastos médicos para usted y pasajeros, independientemente de la culpa. No es necesario probar responsabilidad.
Lo que NO está cubierto: Daños punitivos, multas de tránsito, costos de alquiler de automóviles (a menos que tenga reembolso de alquiler) o reclamaciones de actividad ilegal.
Paso a Paso: Cómo Funciona el Proceso de Reclamación de Seguros en Georgia
El proceso de reclamación sigue un camino predecible. Esto es lo que sucede en cada etapa:
Paso 1 – Reporte el accidente inmediatamente
Llame a la policía si hay lesión o daño significativo (requerido en Georgia). Obtenga el número del informe policial. Intercambie información con el otro conductor(es)—nombre, teléfono, dirección, compañía de seguros, número de póliza y detalles del vehículo. Tome fotos de la escena del accidente, daños al vehículo, condiciones de la carretera y cualquier lesión visible. Escriba lo que sucedió mientras está fresco.
Paso 2 – Notifique a su aseguradora
Contacte a su compañía de seguros dentro de 24–48 horas. Proporcione los detalles del accidente, número del informe policial e información de contacto de otras partes. Sea honesto pero cuidadoso. No admita culpa ni especule sobre la causa. Apéguese a los hechos—fecha, hora, ubicación, qué estaba haciendo, qué sucedió.
Paso 3 – La aseguradora asigna un ajustador de reclamaciones
El ajustador investiga el accidente y revisa el informe policial. Inspecciona daños al vehículo y recopila declaraciones de usted, el otro conductor y testigos. Determina quién fue responsable y si la reclamación está cubierta.
Paso 4 – Evaluación médica y documentación
Busque tratamiento médico prontamente, incluso si se siente bien. Las lesiones pueden aparecer horas o días después. Mantenga todos los registros médicos, facturas, recibos y documentación del tratamiento. Proporcione estos a su aseguradora. Cuanto más completo sea su archivo médico, más fuerte será su reclamación.
Paso 5 – La aseguradora determina la responsabilidad
Utilizando el informe policial, declaraciones de testigos y evidencia, el ajustador decide quién fue responsable. El sistema de responsabilidad comparativa de Georgia le permite recuperarse incluso si es parcialmente responsable. Puede recuperarse mientras sea menos del 50% responsable. Aquí es donde a menudo surgen disputas.
Paso 6 – Evaluación de daños y estimación de reparación
El ajustador estima los costos de reparación o determina si su vehículo es una pérdida total. Una pérdida total generalmente ocurre cuando los costos de reparación exceden el 70–80% del valor del vehículo. Tiene derecho a obtener una segunda estimación de otro taller de reparación. Envíela a la aseguradora.
Paso 7 – Oferta de acuerdo o denegación
La aseguradora hace una oferta basada en límites de cobertura, daños y responsabilidad. Puede aceptar, negociar o rechazar. No firme nada sin leerlo cuidadosamente.
Paso 8 – Resolución
Una vez que esté de acuerdo, la reclamación se paga dentro de 5–10 días hábiles. Si rechaza la oferta o la aseguradora deniega la reclamación, puede buscar negociación o acción legal.
Cronograma: ¿Cuánto Tiempo Tarda una Reclamación de Seguro Automovilístico en Georgia?
La mayoría de las reclamaciones directas se resuelven en 2–4 meses. Los casos complejos toman más tiempo.
- Inmediato (0–2 días): Reporte el accidente a la policía y su aseguradora.
- Investigación temprana (3–14 días): El ajustador se comunica con usted, solicita documentos, comienza revisión de responsabilidad.
- Fase médica y de daños (2–8 semanas): El tratamiento médico continúa, se obtienen estimaciones de reparación, el ajustador recopila evidencia.
- Determinación de responsabilidad (4–12 semanas): La aseguradora decide culpa y cobertura; puede solicitar información adicional.
- Negociación de acuerdo (1–4 semanas o más): La aseguradora hace una oferta; usted revisa y responde; puede ocurrir negociación.
- Pago (5–10 días hábiles después del acuerdo): Los fondos se emiten una vez que está de acuerdo y firma la documentación.
La responsabilidad disputada, lesiones graves o múltiples vehículos pueden extender los cronogramas a 6–12 meses o más.
Regla de Responsabilidad Comparativa de Georgia y Su Reclamación
La regla de responsabilidad comparativa de Georgia es crítica para el valor de su reclamación. Bajo O.C.G.A. § 51-12-33, puede recuperar daños incluso si es parcialmente responsable. Debe ser menos del 50% responsable del accidente.
Así es como funciona: Si usted es 20% responsable y los daños totalizan $10,000, recupera $8,000 (80% de los daños). El ajustador argumentará su porcentaje de culpa para minimizar su pago. Incluso una pequeña diferencia en el porcentaje de culpa puede significar miles de dólares en su recuperación. Aquí es donde a menudo surgen disputas. Obtenga más información sobre la ley de responsabilidad comparativa de Georgia.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Razones Comunes por las que las Reclamaciones de Seguros se Retrasan o se Deniegan
Comprender por qué las aseguradoras retrasan o deniegan reclamaciones le ayuda a evitar estas trampas:
- Evidencia insuficiente de responsabilidad: No está claro quién fue responsable; declaraciones de testigos conflictivas.
- Exclusiones de póliza o brechas de cobertura: Carece del tipo de cobertura necesaria (por ejemplo, sin cobertura de motorista sin seguro si es golpeado por un conductor sin seguro).
- Póliza vencida o inválida: Su seguro no estaba activo en el momento del accidente.
- Falta de reporte oportuno: La notificación retrasada le da a las aseguradoras motivos para denegar o reducir el pago.
- Disputas de condiciones preexistentes: La aseguradora afirma que las lesiones no fueron causadas por el accidente.
- Exceder los límites de la póliza: Los daños exceden su cobertura; puede perseguir al conductor responsable directamente.
- Preocupaciones de fraude: La aseguradora sospecha tergiversación o un accidente preparado (raro pero grave).
Si su reclamación es denegada, podemos ayudarle a comprender sus opciones. Obtenga más información sobre denegaciones de reclamaciones de seguros.
Lo que Debe Hacer (y No Hacer) Durante el Proceso de Reclamación
Sus acciones después de un accidente afectan directamente su reclamación. Esto es lo que importa:
HAGA: – Busque atención médica inmediatamente, incluso si se siente bien. – Mantenga todos los recibos y registros—facturas médicas, estimaciones de reparación, documentación de salarios perdidos. – Documente la escena del accidente con fotos y video. – Reporte a la policía y su aseguradora prontamente (dentro de 24–48 horas). – Sea honesto y consistente en todas las declaraciones.
NO HAGA: – Admita culpa o se disculpe en la escena. – Firme nada sin leerlo cuidadosamente. – Publique sobre el accidente en redes sociales (las aseguradoras monitorean esto). – Acepte la primera oferta de acuerdo sin revisión. – Se comunique con la aseguradora del otro conductor sin orientación legal. – Retrase el tratamiento médico para evitar parecer codicioso (las aseguradoras usan esto en su contra).
Documente todo. Facturas médicas, estimaciones de reparación, registros de salarios perdidos, correspondencia con aseguradoras y fotos de daños y lesiones fortalecen su reclamación.
Cuándo Necesita Ayuda Legal con Su Reclamación de Seguros
Muchas reclamaciones se resuelven sin un abogado, pero la ayuda legal importa cuando:
- La responsabilidad es disputada: El otro conductor o su aseguradora contesta la culpa, o el accidente es complejo (múltiples vehículos, circunstancias poco claras).
- Sus lesiones son graves: Facturas médicas significativas, tratamiento continuo o efectos a largo plazo; las aseguradoras a menudo subestiman estas reclamaciones.
- La oferta de acuerdo parece demasiado baja: La valoración del ajustador no coincide con sus daños reales o costos médicos.
- Usted es parcialmente responsable: Se aplica la regla de responsabilidad comparativa de Georgia; un abogado puede argumentar su porcentaje para maximizar la recuperación.
- La aseguradora deniega su reclamación: Cree que la denegación es injustificada y desea apelar o buscar acción legal.
- Los límites de la póliza se exceden: Los daños exceden su cobertura; puede necesitar perseguir los activos o seguros del conductor responsable.
- Está tratando con un conductor sin seguro o asegurado insuficientemente: Su propia cobertura de motorista sin seguro/asegurado insuficientemente puede requerir interpretación legal.
Preguntas Frecuentes
P: ¿Tengo que presentar una reclamación con mi propia aseguradora, o puedo ir directamente a la aseguradora del conductor responsable?
Puede presentar con cualquiera, pero presentar con su propia aseguradora primero es a menudo más seguro. Tienen el deber de defenderlo y manejarán la reclamación. Presentar directamente con la aseguradora del conductor responsable puede limitar sus opciones.
P: ¿Qué pasa si el otro conductor no tiene seguro?
Si tiene cobertura de motorista sin seguro, su propia aseguradora cubrirá sus daños hasta su límite de póliza. Si no, puede perseguir al conductor responsable directamente en la corte. La recuperación puede ser difícil.
P: ¿Puede la compañía de seguros obligarme a usar su taller de reparación?
No. Tiene derecho a elegir su propia instalación de reparación. La aseguradora debe pagar por reparaciones que restauren su vehículo a la condición previa al accidente.
P: ¿Cómo se calcula el dolor y sufrimiento en Georgia?
No hay una fórmula fija, y la ley de Georgia no prescribe ningún método particular para valorar el dolor y sufrimiento. Algunas personas y aseguradoras utilizan enfoques informales para discutirlo—como aplicar un multiplicador a facturas médicas o un método por día (una tarifa diaria durante los días de recuperación)—pero estos no son metodología establecida de Georgia e no indican ninguna recuperación esperada. El dolor y sufrimiento depende de los hechos específicos de cada caso.
P: ¿Qué pasa si no estoy de acuerdo con la estimación de daños del ajustador?
Obtenga una segunda estimación de otro taller de reparación y envíela a la aseguradora. Si las estimaciones difieren significativamente, la aseguradora puede estar de acuerdo con un compromiso o autorizar inspección adicional.
P: ¿Cuánto tiempo tengo para presentar una reclamación en Georgia?
No hay un plazo estricto para presentar una reclamación, pero reporte el accidente a su aseguradora dentro de 24–48 horas. El plazo de prescripción de Georgia para demandas de lesiones personales es de dos años a partir de la fecha del accidente.
P: ¿Presentar una reclamación aumentará mis tasas de seguros?
No necesariamente. Si no tiene la culpa, la mayoría de las aseguradoras no aumentarán sus tasas. Si tiene la culpa, las tasas pueden aumentar, dependiendo de la aseguradora y la póliza.
Por Qué Slam Dunk Attorney Ayuda con Reclamaciones de Seguros Automovilísticos
Manejamos reclamaciones de accidentes automovilísticos en toda el área metropolitana de Atlanta y Georgia. Conocemos las reglas de responsabilidad comparativa de Georgia y las regulaciones de seguros. Entendemos cómo operan las aseguradoras locales.
Hemos manejado cientos de reclamaciones de accidentes automovilísticos. Sabemos cómo identificar acuerdos subestimados y rechazar denegaciones. Trabajamos por contingencia para reclamaciones de lesiones personales—no paga nada a menos que recuperemos para usted. Puede deber costos del caso.
Pasos Clave del Proceso de Reclamo
1. Reporte del Accidente
Notifique a la policía y a su aseguradora lo antes posible. Documente la escena con fotos, nombres de testigos y detalles del otro vehículo. Este registro inicial es fundamental para su reclamo.
2. Presentación del Reclamo
Puede presentar con su propia aseguradora o directamente con la del conductor responsable. Presentar con su aseguradora primero suele ofrecer más protección, ya que tienen el deber legal de defenderlo.
3. Investigación y Evaluación
La aseguradora investigará los hechos, revisará los reportes policiales y evaluará los daños. Esto incluye gastos médicos, reparación del vehículo y otros perjuicios documentados.
4. Negociación y Resolución
Una vez evaluado, la aseguradora hará una oferta. Usted puede aceptarla, rechazarla o negociar. Si no llegan a un acuerdo, existen otros caminos disponibles.
Lo Que Debe Saber Sobre Su Reclamo
Reúna Toda la Documentación
Guarde reportes policiales, fotos del accidente, facturas médicas, recibos de reparación y correspondencia con la aseguradora. La documentación clara fortalece su posición.
Actúe Rápidamente
Los plazos importan en los reclamos de seguros. Notifique a la aseguradora sin demora y responda sus solicitudes de información de manera oportuna.
Conozca Sus Pólizas
Revise su cobertura: responsabilidad civil, cobertura de colisión, cobertura integral y protección contra conductores sin seguro. Esto determina qué está cubierto.
Comuníquese con Cuidado
Sea honesto pero cuidadoso en todas las comunicaciones con la aseguradora. Evite admitir culpa o hacer declaraciones que no pueda respaldar.
Importante: Cuándo Buscar Asesoría Legal
Si sus lesiones son graves, la oferta de la aseguradora parece insuficiente, o hay disputas sobre responsabilidad, es momento de consultar con un abogado. No está obligado a resolver el reclamo solo, y una asesoría profesional puede proteger sus intereses.
Por Qué Contar con Representación Legal
Protección de Sus Derechos
Un abogado vela por que se respeten sus derechos y que la aseguradora cumpla con sus obligaciones legales.
Evaluación Justa de Daños
Nos aseguramos de que todos sus perjuicios —médicos, de propiedad y de otro tipo— sean considerados adecuadamente.
Negociación Experta
Contamos con experiencia en tratos con aseguradoras y sabemos cómo presentar un caso sólido para obtener una resolución justa.
Apoyo en Todo el Proceso
Desde el primer contacto hasta la resolución, estamos con usted para responder preguntas y guiarlo en cada paso.
¿Necesita Ayuda con su Reclamo de Seguro?
Áreas de práctica relacionadas
- Accidentes de Coche
- Accidentes de Coche en Atlanta