
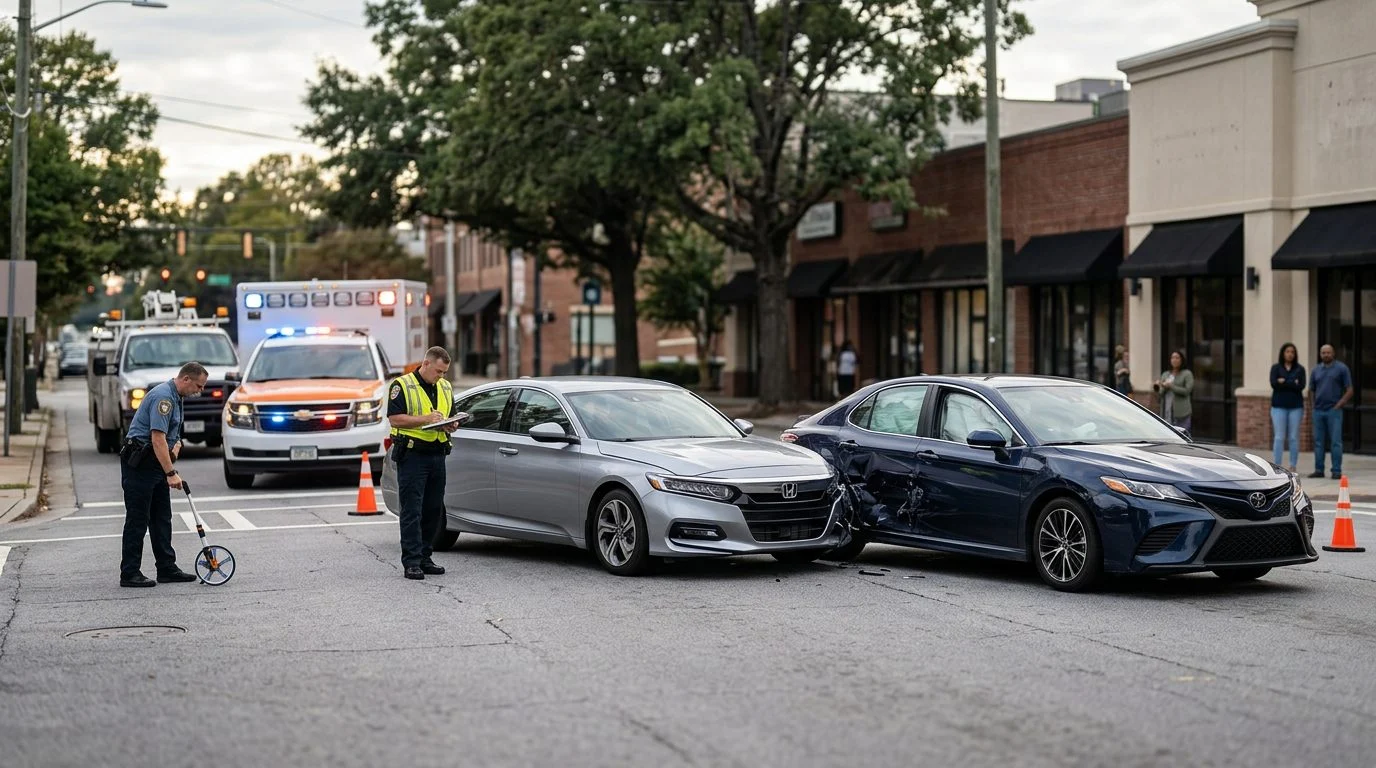
Accidentes de auto · Duluth, Georgia
¿Necesita un arreglo por su accidente de carro sin abogado? Lo que conviene saber antes de negociar
Después de un choque, la aseguradora puede llamarle pronto con una oferta. Le explicamos qué pasos tomar y qué revisar antes de aceptar cualquier cantidad o firmar algún documento.
Por Peter F. Jaraysi · Publicado 28 de octubre de 2026
Arreglo de indemnización por accidente de auto sin abogado: guía de Georgia
¿Puede pedir un arreglo de indemnización sin abogado? Sí. En Georgia, una persona lesionada puede pedir a la aseguradora del conductor responsable una compensación sin contratar primero a un abogado. Esta guía explica el proceso, desde los documentos hasta los plazos, para que pueda decidir con datos claros. Si resultó herido en un choque en el área metropolitana de Atlanta o en cualquier otro punto de Georgia, es posible que esté lidiando con citas médicas, días de trabajo perdidos y llamadas de un ajustador.
Si una oferta del ajustador llegó mientras sigue en tratamiento, no tiene que decidir solo. Nuestro equipo ofrece una consulta inicial gratuita, confidencial y sin compromiso. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Sí, puede pedir un arreglo por su cuenta
Sí. Puede comunicarse con la aseguradora de responsabilidad civil del conductor que causó su choque, describir sus lesiones y pedirle que pague. Muchas personas manejan este paso por sí mismas. Una solicitud de arreglo inicia una negociación. No es un acuerdo final, y la aseguradora puede aceptarla, rechazarla o presentar una contraoferta.
La mayor parte del trabajo consiste en papeleo, comunicación clara y manejo de los plazos. Reunirá registros, explicará lo ocurrido, mostrará cuánto le ha costado la lesión y decidirá cómo responder a cada oferta. Apresurarse es donde suelen empezar muchos errores.
Muchas personas hacen esta pregunta mientras todavía reciben tratamiento. Otras manejan pérdidas de salario o ayudan a un cónyuge o a un padre que en ese momento no puede atender llamadas. Cada reclamación depende de sus propios hechos, así que los pasos siguientes se centran en cómo funciona el proceso.
Qué ocurre cuando usted maneja el reclamo por su cuenta
Su reclamación normalmente pasa a la aseguradora de responsabilidad civil del conductor que causó el choque. Esa aseguradora asigna un ajustador de reclamaciones. El ajustador revisa quién tuvo la culpa, qué lesiones tiene usted y qué pérdidas ha sufrido.
Esos mínimos pueden ser pequeños comparados con una lesión grave. Su propia póliza puede incluir cobertura para conductores sin seguro o con seguro insuficiente, lo cual puede ser importante cuando el conductor responsable tiene muy poco seguro. La ley de Georgia exige que las pólizas de auto incluyan un endoso que pague al asegurado por lesiones corporales causadas por un vehículo sin seguro, conforme a O.C.G.A. § 33-7-11.
Los ajustadores suelen pedir una declaración grabada desde el inicio. Antes de aceptar, sepa qué va a decir y por qué. Responda solo lo que sabe. Diga cuando no lo sepa. Pida tiempo para revisar sus registros antes de hablar en grabación.
Cómo reunir los documentos que necesita una solicitud de arreglo
Una solicitud de arreglo necesita pruebas. La lista básica es corta: el informe del choque, fotos, registros médicos, facturas detalladas y registros de salarios.
- Informe del choque y pruebas de la escena. Obtenga el informe policial. Guarde fotos de los vehículos, de la carretera y de las lesiones visibles. Anote los nombres y datos de contacto de los testigos mientras los recuerdos están frescos.
- Cronología del tratamiento. Anote la atención de emergencia, las visitas de seguimiento, los estudios de imagen, las recetas y cualquier referencia a fisioterapia u otro médico. Los ajustadores suelen cuestionar los vacíos en la atención, así que conserve las citas y anote cualquier demora.
- Facturas y comprobantes de salario. Guarde las facturas detalladas de cada proveedor. Reúna recibos de pago o cartas del empleador que muestren el tiempo perdido y los ingresos dejados de percibir.
- Diario diario del dolor. Registre los niveles de dolor, las tareas que no puede hacer, los problemas para dormir y cómo la lesión afecta el trabajo y la vida familiar.
La ley de Georgia limita los gastos médicos al valor razonable de la atención médicamente necesaria, y el jurado o el juez determina ese valor, conforme a O.C.G.A. § 51-12-1.1. Los gastos necesarios derivados de una lesión son una parte legítima de la estimación de daños, conforme a O.C.G.A. § 51-12-7. Conserve todos los recibos, el registro de kilometraje y los registros de recetas.
Guarde copias de todo lo que envíe. Registre cada llamada, correo y carta con la fecha, el nombre de la persona y una breve nota.
Cómo redactar una carta de reclamo
Una carta de reclamo es una solicitud por escrito. Explica el choque, sus lesiones, sus pérdidas y la cantidad que le pide a la aseguradora que pague.
Una carta clara normalmente sigue un orden establecido. Comience con un resumen breve de cómo ocurrió el choque y por qué el otro conductor es responsable. Después, presente una cronología de su atención médica, desde la primera visita hasta el tratamiento actual. Luego, enumere las facturas y las pérdidas de salario, y describa cómo la lesión afecta su vida diaria. Termine con la cantidad que solicita y una fecha razonable para recibir respuesta.
La precisión importa más que la extensión. Las aseguradoras comparan cada declaración con el expediente del reclamo. Si la carta dice que perdió seis semanas de trabajo pero los registros de pago muestran cuatro, esa diferencia puede dañar su credibilidad. Use las fechas y los números exactamente como aparecen en los registros.
Envíe la carta por escrito, por un medio que le dé prueba de entrega. Guarde todas las respuestas de la aseguradora y cada contraoferta en una misma carpeta del reclamo. Vincule la cantidad que solicita con sus registros y explique cómo llegó a ella. Una cifra sin respaldo es más fácil de descartar para una aseguradora.
Comprender el dolor y el sufrimiento sin una fórmula
El dolor y el sufrimiento no tienen una fórmula establecida. Su valor depende de su lesión, sus registros y los hechos del choque.
Los daños generales son aquellos que la ley presume que se derivan de un acto ilícito. Pueden recuperarse sin prueba de una cantidad exacta, conforme a O.C.G.A. § 51-12-2. Cada caso es distinto, y en la consulta inicial gratuita, confidencial y sin compromiso, nuestros abogados pueden explicarle qué tipos de daños podrían aplicarse al suyo. Los daños especiales son pérdidas que realmente resultan del acto, como las facturas médicas y los salarios perdidos. Estos deben probarse.
Como el dolor y el sufrimiento no es una factura, la gente suele buscar un multiplicador que aplicar a los gastos médicos. No existe un multiplicador fijo. Los ajustadores sopesan datos centrales en su lugar: qué tan grave es la lesión, cuánto duró el tratamiento, si los registros son consistentes y cómo la lesión cambió su rutina.
La consistencia es el factor que más usted controla. Describa su dolor de la misma manera en cada visita y en cada carta. Anote cuándo empeora el dolor y qué lo desencadena. Si un síntoma nunca llegó a las notas de un médico, una aseguradora puede cuestionarlo más adelante.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Evaluar una oferta antes de aceptarla
Una oferta debe compararse con sus facturas médicas completas, sus pérdidas de salario y la atención futura que esté respaldada. La primera cifra en la hoja es solo un punto de partida.
Lea el finiquito antes de firmar. Un finiquito de arreglo firmado normalmente es definitivo. Puede poner fin a su derecho a reclamar más dinero por ese choque, aunque aparezcan síntomas nuevos más adelante. Revise con atención el lenguaje sobre costos médicos futuros, confidencialidad y cualquier cláusula que libere a otras personas o empresas.
Las pérdidas económicas futuras pueden reducirse a su valor actual. Conforme a O.C.G.A. § 51-12-13, el juzgador de los hechos puede reducir a valor presente los gastos médicos futuros, los salarios perdidos y pérdidas similares, usando una tasa de descuento del 5 por ciento u otra tasa que considere apropiada. Pregunte cómo se calculó cualquier oferta.
Las ofertas rápidas suelen llegar antes de que se conozca el curso completo de la recuperación. Puede pedir tiempo para terminar el tratamiento antes de decidir. Anote cualquier plazo que la aseguradora establezca.
Algunas facturas médicas pueden tener derechos de cobro contra un arreglo. Un proveedor puede atenderlo bajo una carta de protección, que es una promesa de ser pagado con cargo a un arreglo o sentencia. Conforme a O.C.G.A. § 51-12-1.1, esa carta, los cargos detallados y cualquier venta de la cuenta pueden solicitarse como prueba. Pida por escrito cada saldo y cada reclamo de reembolso antes de firmar.
Plazos en Georgia y culpa comparativa
Georgia generalmente otorga dos años desde la fecha de la lesión para presentar una reclamación por lesiones (O.C.G.A. § 9-3-33; Kenneth B. Cameron v. Jmp Pizza, Inc (2026)). Su porcentaje de culpa también puede reducir lo que recupera.
Conforme a O.C.G.A. § 9-3-33, las acciones por lesiones a la persona generalmente deben presentarse dentro de los dos años posteriores a que surja el derecho de acción, salvo las acciones por lesiones a la persona que involucren pérdida de consorcio, que deben presentarse dentro de los cuatro años posteriores a que surja el derecho de acción. Una reclamación presentada tarde puede quedar bloqueada. Tenga esa fecha presente desde el primer día, incluso mientras negocia.
Georgia también aplica una regla de culpa llamada culpa comparativa (culpa compartida). Conforme a O.C.G.A. § 51-12-33, un juez reduce los daños en proporción al porcentaje de culpa de la persona lesionada. Una persona que sea responsable en un 50 por ciento o más de la lesión o de los daños no tiene derecho a recibir ninguna indemnización.
Las aseguradoras pueden argumentar que usted compartió la culpa. Los argumentos comunes se refieren a la velocidad, la posición en el carril, la distancia de seguimiento o el uso del teléfono. Las fotos, los nombres de los testigos y el informe del choque pueden ayudar a responder a esos puntos.
Cuándo hablar con un abogado sobre su reclamación
Hable con un abogado cuando las lesiones sean graves, la culpa esté en disputa, intervengan varias aseguradoras, o cuando un camión comercial o un vehículo de servicio de transporte compartido, como un auto de Uber o Lyft, haya participado en el choque. Esas situaciones suelen involucrar a más de una compañía de seguros.
Algunas lesiones tardan meses en mostrar todos sus efectos. Una oferta temprana puede llegar antes de que el cuadro esté claro. Una consulta le permite revisar sus hechos y la oferta que ha recibido. Slam Dunk Attorney tiene su sede en Duluth, Georgia, y sus abogados atienden reclamaciones por accidentes de auto, camión, motocicleta, transporte compartido y otras lesiones en todo Georgia.
Respuestas rápidas
¿Puede pedir un arreglo de indemnización sin abogado?
Sí. Puede pedir por su cuenta una compensación a la aseguradora del conductor responsable.
¿Cuánto tiempo tiene para presentar una reclamación por lesiones en Georgia?
Generalmente dos años desde la fecha de la lesión, conforme a O.C.G.A. § 9-3-33 (Kenneth B. Cameron v. Jmp Pizza, Inc (2026)).
¿La culpa reduce lo que puede recuperar?
Sí. Georgia reduce los daños según su porcentaje de culpa, y un porcentaje de 50 por ciento o más impide la recuperación (O.C.G.A. § 51-12-33; Quynn v. Hulsey (2020)).
Si la oferta de un ajustador le llegó mientras todavía recibe tratamiento, no tiene que evaluarla solo. Nuestro equipo en Slam Dunk Attorney ofrece una consulta inicial gratuita, confidencial y sin compromiso de continuar. Contáctenos aquí.
Abogado responsable: Peter F. Jaraysi, Slam Dunk Attorney, Duluth, Georgia. Contacto: slamdunkattorney.com/contact-us. Esta página es información general, no asesoramiento legal sobre su caso.
Por qué conviene una revisión antes de firmar
Protege sus derechos
Una revisión previa le ayuda a tomar esa decisión con calma.
Revisamos los documentos
Ayudamos a entender las cartas de la aseguradora, los formularios y los acuerdos de liberación antes de que los firme.
Tiene en cuenta sus lesiones
Algunas lesiones se notan días o semanas después del choque. Nuestro equipo le ayuda a pensar en su recuperación completa, no solo en los daños visibles.
Explicamos en lenguaje sencillo
Le decimos en términos claros qué significa cada paso del proceso, para que sepa qué esperar.
Antes de aceptar una oferta, haga una pausa
Las primeras ofertas de la aseguradora no siempre cubren gastos médicos futuros, pérdida de salario o daños al vehículo. No firme ningún documento hasta que lo haya revisado.
Qué puede hacer ahora
Reúna la información
Guarde el informe policial, fotos del lugar, recibos médicos, datos de testigos y la información de seguro de ambos conductores.
Lleve un registro
Anote sus citas médicas, los síntomas que siente y cuánto tiempo pierde en el trabajo. Esto ayuda a explicar el impacto real del accidente.
Tenga cuidado al hablar
Antes de dar una declaración grabada a la aseguradora, consulte con nosotros. Las respuestas apresuradas pueden usarse en su contra más adelante.
Pida una revisión
Nuestros abogados de Duluth, Georgia, revisan la situación en una consulta inicial gratuita, confidencial y sin compromiso.