
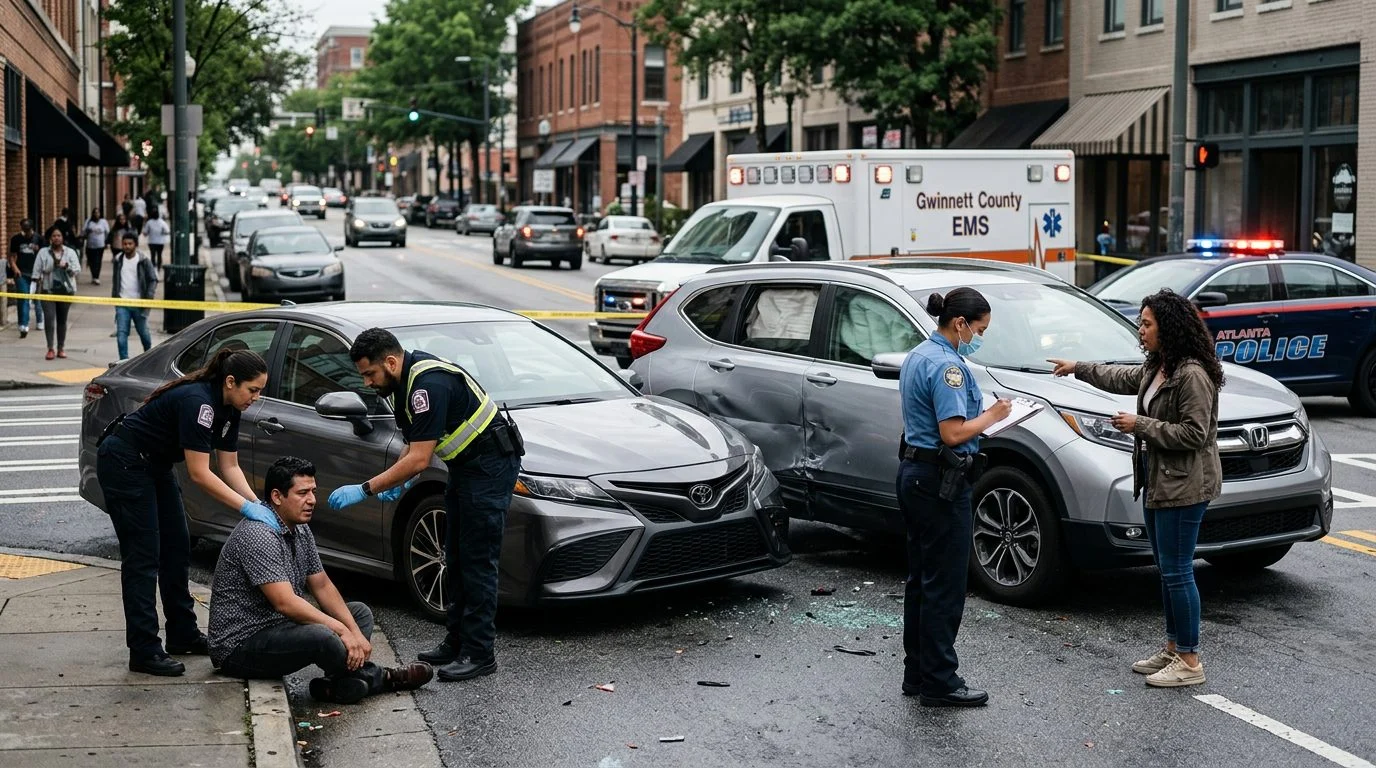
Requisitos de Seguro Auto
Mínimos de Seguro Auto en Georgia: Requisitos y Reclamos
Entiende qué seguro necesitas y cómo te protege la ley estatal
Por Peter F. Jaraysi · Publicado 16/09/2026
Cómo las reglas de no pago sin pago de Georgia y los seguros mínimos afectan su reclamación por accidente automovilístico
Las leyes de seguros de automóviles de Georgia están diseñadas para proteger a los conductores, pero también crean reglas específicas sobre cuándo y cómo puede recuperar dinero después de un accidente. Dos reglas clave dan forma a casi todas las reclamaciones por accidente automovilístico en el estado: los requisitos de seguro mínimo y la ley de no pago sin pago. Entender estas reglas le ayuda a saber si su reclamación es viable y qué daños puede recuperar.
Si está tratando de entender si las reglas de seguros de Georgia afectan lo que puede recuperar después de un accidente automovilístico, nuestro equipo puede guiarle a través de su situación específica. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Requisitos de seguro de automóvil mínimo de Georgia
La ley de Georgia requiere que cada conductor tenga seguro de responsabilidad civil con límites mínimos específicos: $25,000 por persona por lesiones corporales, $50,000 por accidente por lesiones corporales y $25,000 por daño a la propiedad. Estos mínimos establecen el piso—la cobertura absoluta mínima que un conductor debe tener por ley.
Cuando un conductor culpable lo golpea, su seguro de responsabilidad civil se supone que debe pagar sus lesiones y daños a la propiedad hasta esos límites. Si el conductor culpable solo tiene el mínimo estatal y sus daños exceden $25,000, su seguro paga solo hasta ese límite. Necesitaría su propia cobertura de motorista asegurado insuficientemente para recuperar la diferencia.
Muchos conductores de Georgia solo tienen el mínimo porque es más barato. Pero la cobertura mínima a menudo no es suficiente para lesiones graves. Las facturas médicas, los salarios perdidos y el dolor y sufrimiento pueden exceder fácilmente $25,000. Tener cobertura por encima del mínimo lo protege si es golpeado por alguien con seguro mínimo—o si causa un accidente y enfrenta una reclamación grande.
¿Cuál es la regla de no pago sin pago de Georgia?
La ley de no pago sin pago de Georgia es una de las leyes de seguros más importantes—y malentendidas—en el estado. Bajo O.C.G.A. § 34-34-3.1, si no tiene cobertura de motorista sin seguro (UM) en el momento de un accidente, no puede recuperar daños no económicos (dolor y sufrimiento) de un conductor sin seguro.
Esta regla se aplica incluso si el conductor sin seguro es claramente culpable. Incluso si causaron una lesión grave. Si no tenía cobertura UM en su póliza cuando ocurrió el accidente, la ley de Georgia le prohíbe cobrar dinero por su dolor, sufrimiento, angustia emocional o pérdida del disfrute de la vida.
La regla no le impide recuperar daños económicos—facturas médicas, salarios perdidos y costos de reparación de propiedad—incluso sin cobertura UM, siempre que pueda identificar al conductor culpable y tengan activos o seguro de responsabilidad civil. Pero el dolor y sufrimiento, que a menudo representa la parte más grande del valor de una reclamación, está fuera de la mesa.
Georgia promulgó esta regla para alentar a los conductores a comprar cobertura de motorista sin seguro. La lógica del estado: si se protege comprando cobertura UM, tiene acceso a recuperación completa. Si no lo hace, acepta el riesgo.
Cómo la regla de no pago sin pago afecta su reclamación
El impacto en el mundo real de la regla de no pago sin pago de Georgia depende de si tiene cobertura UM y si el conductor culpable tiene seguro.
Escenario 1: Lo golpea un conductor sin seguro y no tiene cobertura UM.
Puede recuperar sus daños económicos (facturas médicas, salarios perdidos) si puede identificar al conductor y probar que causó el accidente. Pero no puede recuperar dolor y sufrimiento. El valor de su reclamación disminuye significativamente.
Escenario 2: Lo golpea un conductor sin seguro y sí tiene cobertura UM.
Su cobertura UM interviene. Cubre sus facturas médicas, salarios perdidos, y dolor y sufrimiento—hasta el límite UM de su póliza. Por eso la cobertura UM es crítica en Georgia. Es su red de seguridad cuando el otro conductor no tiene seguro.
Escenario 3: Lo golpea un conductor asegurado.
La regla de no pago sin pago no se aplica. Puede recuperar daños económicos y no económicos de su seguro de responsabilidad civil, independientemente de si tiene cobertura UM. Sin embargo, si sus límites de póliza son demasiado bajos, su cobertura de motorista asegurado insuficientemente (UIM) puede ayudar a cerrar la brecha.
La distinción entre cobertura de motorista sin seguro (UM) y cobertura de motorista asegurado insuficientemente (UIM) es importante. UM lo cubre cuando el conductor culpable no tiene seguro. UIM lo cubre cuando el conductor culpable tiene seguro pero sus límites no cubren completamente sus daños.
Seguros mínimos y su recuperación
Cuando un conductor culpable tiene seguro, su póliza de responsabilidad civil es la fuente principal de recuperación. Pero sus límites de póliza limitan lo que puede recibir.
Si lo golpea un conductor que solo tiene el mínimo de Georgia ($25,000 por persona por lesiones corporales) y su tratamiento médico cuesta $40,000, su seguro paga $25,000. Los $15,000 restantes son una brecha. Si tiene cobertura de motorista asegurado insuficientemente, su póliza UIM interviene y cubre la brecha—hasta su límite UIM.
Georgia permite que las partes lesionadas apilen cobertura de motorista sin seguro y asegurado insuficientemente en múltiples vehículos en la misma póliza o en pólizas de hogares, sujeto a los términos de su póliza. Apilar significa que puede combinar límites de cobertura de múltiples vehículos para alcanzar un total más alto. Esto puede aumentar significativamente su recuperación si el seguro del conductor culpable es insuficiente.
Tener cobertura por encima del mínimo de Georgia lo protege de dos maneras: si causa un accidente, los límites más altos reducen el riesgo de que una reclamación exceda su cobertura. Si es lesionado por un conductor asegurado insuficientemente, una cobertura UIM más alta significa una recuperación más grande disponible para usted.
Qué cuenta como daños económicos versus no económicos
La línea entre daños económicos y no económicos importa porque la regla de no pago sin pago de Georgia los trata de manera diferente.
Los daños económicos son pérdidas cuantificables, de bolsillo: facturas de sala de emergencias, costos de cirugía, fisioterapia continua, ingresos perdidos mientras se recupera, gastos de alquiler de automóviles y el costo de reparar o reemplazar su vehículo. Estos son fáciles de documentar y calcular.
Los daños no económicos son más difíciles de medir pero a menudo de mayor valor: dolor y sufrimiento, angustia emocional, ansiedad, pérdida del disfrute de la vida y daño a las relaciones. Una lesión grave podría impedirle jugar deportes, pasar tiempo con la familia o trabajar en su campo elegido. Los daños no económicos compensan esas pérdidas.
Bajo la regla de no pago sin pago de Georgia, pierde acceso a daños no económicos si lo golpea un conductor sin seguro y no tenía cobertura UM. Aún puede perseguir daños económicos, pero el valor de la reclamación se limita a lo que puede probar que gastó.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Situaciones comunes y cómo se aplican las reglas
Golpeado por un conductor sin seguro con cobertura UM:
Su cobertura UM paga por tratamiento médico, salarios perdidos, dolor y sufrimiento y otros daños hasta su límite de póliza. Está protegido a pesar de la falta de seguro del otro conductor.
Golpeado por un conductor asegurado cuyos límites no cubren sus daños:
Su seguro de responsabilidad civil paga hasta su límite de póliza. Su cobertura de motorista asegurado insuficientemente cierra la brecha. Si sus daños son $60,000 y tienen $25,000 en cobertura, su póliza UIM puede cubrir los $35,000 adicionales (hasta su límite UIM).
Golpeado por un conductor asegurado con límites adecuados:
Su seguro de responsabilidad civil cubre su reclamación completa. No existe brecha y su propia cobertura UM/UIM no es necesaria.
Múltiples vehículos involucrados:
La responsabilidad puede compartirse entre conductores. Las reglas de negligencia comparativa de Georgia determinan cuánto paga cada parte según su porcentaje de culpa (O.C.G.A. § 51-12-33; Quynn v. Hulsey, 310 Ga. 473 (2020)). Su cobertura UM/UIM aún se aplica para cubrir brechas dejadas por el seguro insuficiente del conductor culpable.
Preguntas que debe hacer sobre su propia cobertura
Revise su póliza de seguro de automóvil ahora, antes de un accidente:
- ¿Tiene cobertura de motorista sin seguro? Verifique la página de declaraciones de su póliza o pregúntele a su agente. En Georgia, la cobertura UM es protección valiosa.
- ¿Tiene cobertura de motorista asegurado insuficientemente? Esto es separado de UM y lo protege cuando los límites de un conductor asegurado son demasiado bajos.
- ¿Cuáles son sus límites de póliza para cada tipo de cobertura? Los límites más altos significan más protección.
- ¿Su póliza permite apilar? Si posee múltiples vehículos, apilar puede aumentar su recuperación disponible.
- ¿Qué excluye su póliza? Algunas pólizas tienen excepciones o condiciones que debe entender.
Revisar su cobertura ahora lo pone en control. Si sus límites son demasiado bajos, puede aumentarlos. Si le falta cobertura UM o UIM, puede agregarla. Si un accidente ocurre más tarde, sabrá exactamente qué protección tiene.
Próximos pasos si ha estado en un accidente
Después de un accidente automovilístico, recopile información sobre el seguro del otro conductor. Pida su número de póliza y el nombre de su asegurador. Si dicen que no tienen seguro, anótelo claramente.
Revise su propia póliza para entender su cobertura UM y UIM. Documente sus lesiones desde el primer día: tome fotos, guarde registros médicos y escriba cómo la lesión afecta su vida diaria.
Las reglas de seguros de Georgia son detalladas y específicas de los hechos. Su situación puede tener matices—culpa comparativa, múltiples conductores, responsabilidad poco clara—que afecten cómo se aplican estas reglas (O.C.G.A. § 51-12-33; Quynn v. Hulsey, 310 Ga. 473 (2020)). Entender el marco básico ayuda, pero los detalles específicos de su reclamación dependen de los detalles de lo que sucedió.
Preguntas frecuentes
¿Puedo recuperar dolor y sufrimiento si fui golpeado por un conductor sin seguro en Georgia?
Solo si tenía cobertura de motorista sin seguro en el momento del accidente. Sin cobertura UM, la regla de no pago sin pago de Georgia prohíbe daños no económicos, aunque aún puede recuperar daños económicos como facturas médicas.
¿Cuál es la diferencia entre cobertura UM y UIM?
La cobertura de motorista sin seguro (UM) se aplica cuando el conductor culpable no tiene seguro. La cobertura de motorista asegurado insuficientemente (UIM) se aplica cuando el conductor culpable tiene seguro pero los límites no cubren completamente sus daños.
¿Qué pasa si el límite de seguro del conductor culpable es menor que mis daños?
Su cobertura de motorista asegurado insuficientemente puede cerrar la brecha, hasta su límite de póliza UIM.
¿Puedo apilar cobertura de motorista sin seguro en Georgia?
Sí, sujeto a los términos de su póliza. Puede ser capaz de combinar límites UM/UIM en múltiples vehículos o pólizas de hogares para aumentar su recuperación total disponible.
¿Necesito más que el seguro mínimo de Georgia?
Los mínimos de Georgia ($25,000 por persona por lesiones corporales) a menudo son insuficientes para lesiones graves. Tener límites más altos lo protege si causa un accidente y también aumenta su cobertura UIM si es lesionado por un conductor asegurado insuficientemente.
Si ha estado en un accidente automovilístico y no está seguro de cómo se aplican las reglas de seguros de Georgia a su situación, o si está tratando de entender si tiene una reclamación viable dada la cobertura del otro conductor—o la falta de ella—nuestro equipo regularmente ayuda a las personas a trabajar a través de estas preguntas exactas. Podemos revisar su póliza, explicar sus opciones y ayudarle a entender qué recuperación puede estar disponible para usted.
Coberturas Mínimas Requeridas por Ley en Georgia
Responsabilidad Civil (Liability)
Georgia requiere un mínimo de $25,000 por daños a una persona, $50,000 por daños totales a múltiples personas, y $25,000 por daño a propiedad. Esta cobertura paga los gastos médicos y daños de la otra persona si eres responsable del accidente.
Cobertura de Motorista Sin Seguro (UM)
Protege tus daños económicos si te golpea un conductor sin seguro. Los montos mínimos coinciden con los de responsabilidad civil. Sin esta cobertura, recuperar daños no económicos como dolor y sufrimiento es muy limitado bajo la ley de Georgia.
Cobertura de Motorista Asegurado Insuficientemente (UIM)
Se aplica cuando el otro conductor tiene seguro, pero su cobertura no es suficiente para cubrir todos tus daños. UIM llena la brecha entre lo que su seguro paga y tus daños reales.
Cobertura Médica (PIP)
Aunque no es obligatoria en Georgia, cubre tus gastos médicos inmediatos sin importar quién causó el accidente. Es útil para facturas de emergencia mientras se resuelve el caso.
Punto importante sobre daños no económicos
Si fuiste golpeado por un conductor sin seguro en Georgia y no tenías cobertura UM en ese momento, la ley estatal limita severamente tu capacidad de recuperar daños por dolor y sufrimiento. Puedes recuperar gastos médicos y otros daños económicos, pero los daños no económicos están restringidos. Tener UM es la mejor protección contra esta situación.
Lo que debes saber sobre el seguro auto en Georgia
La ley de Georgia es clara
Los requisitos mínimos existen para proteger a todos en la carretera. Conducir sin seguro es ilegal y puede resultar en multas, suspensión de licencia y responsabilidad personal por daños.
UM vs. UIM: diferencia crítica
UM te protege contra conductores sin seguro. UIM te protege cuando el otro conductor tiene seguro pero insuficiente. Ambas son defensas importantes si resultas lesionado.
Documentación importa
Después de un accidente, obtén el nombre, número de póliza y detalles de contacto del seguro del otro conductor. Esta información es esencial para cualquier reclamación.
Actúa rápidamente
Notificar a tu aseguradora y buscar asesoramiento legal pronto protege tus derechos. Los plazos y procedimientos importan en Georgia.
Preguntas frecuentes sobre seguro auto en Georgia
¿Qué pasa si me golpea alguien sin seguro?
Si tenías cobertura UM en el momento del accidente, tu póliza cubre tus daños económicos. Sin UM, puedes recuperar gastos médicos y otros daños económicos, pero los daños no económicos están muy limitados por la ley de Georgia.
¿Puedo tener solo responsabilidad civil?
Sí, la responsabilidad civil es lo mínimo legal en Georgia. Sin embargo, solo te protege si causas un accidente. Para protegerte a ti mismo, UM y UIM son altamente recomendados.
¿Qué sucede si tengo un accidente sin seguro?
Conducir sin seguro en Georgia es ilegal. Enfrentas multas, suspensión de licencia y responsabilidad personal por todos los daños que causes. Si resultas lesionado, tu capacidad de recuperar daños es muy limitada.
¿Cómo sé si tengo cobertura UM o UIM?
Revisa tu declaración de póliza o contacta a tu aseguradora directamente. Es importante confirmar qué coberturas tienes, especialmente después de un accidente.