
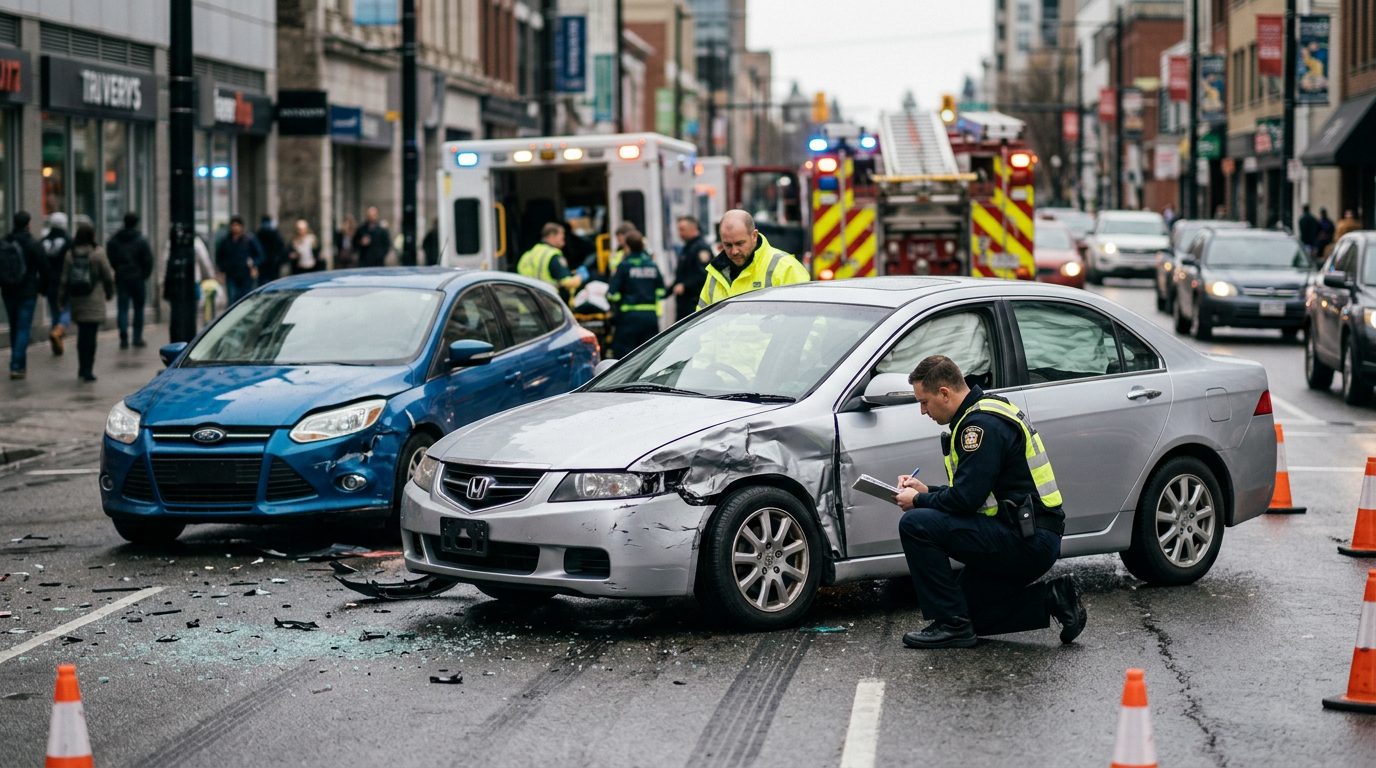
Accidentes de carro · Duluth, Georgia
¿El seguro le ofreció una cantidad baja tras el accidente de su auto? Hablemos de su caso y de su acuerdo
Peter F. Jaraysi y nuestro equipo ayudan a personas lesionadas en accidentes de carro en Georgia. Le explicamos sus opciones con calma, sin presión.
Por Peter F. Jaraysi · Publicado 17 de octubre de 2026
Acuerdo de indemnización por seguro de accidente automovilístico: opciones ante una oferta baja
Un vehículo declarado pérdida total puede dejarle sin transporte y con un pago que parece injusto. Un acuerdo de indemnización por seguro de accidente automovilístico es una de las formas en que se resuelve una reclamación al seguro, pero la primera oferta no siempre es la última palabra. Esta guía explica en términos generales cómo suele funcionar el proceso en Georgia, qué preguntas puede hacer sobre un pago bajo y cuándo conviene hablar con un abogado. Es información general, no asesoramiento legal. Las reglas que se describen dependen de los detalles de su accidente y de su póliza.
Si la oferta por su auto totalizado le parece baja, no tiene que revisarla solo: nuestro equipo puede conversar sobre su situación con usted. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Qué es un acuerdo de indemnización por seguro de accidente automovilístico
Un acuerdo de indemnización por seguro de accidente automovilístico es un convenio que cierra una reclamación al seguro. Por lo general, ambas partes negocian una cantidad, y quien presenta la reclamación acepta renunciar a ciertas reclamaciones a cambio. No todas las reclamaciones terminan de esta forma. Una reclamación puede quedar abierta, ser denegada o avanzar hacia una demanda judicial.
Una reclamación y una demanda judicial son cosas distintas. Una reclamación es una solicitud presentada a una aseguradora, y muchas veces se tramita sin presentar nada ante un tribunal. Una demanda es un caso presentado ante un tribunal. Algunas reclamaciones se resuelven sin demanda. Otras pueden necesitarla si la negociación no las resuelve.
Las reclamaciones por accidentes automovilísticos suelen tener más de una parte. Los daños a su vehículo corresponden a la cobertura de daños a la propiedad. Las lesiones a personas corresponden a la cobertura de lesiones corporales. Estas partes pueden tramitarse por separado, y el texto de la póliza determina qué cobertura se aplica.
Si el conductor responsable no tiene seguro, su propia póliza puede ser importante. Si una póliza de responsabilidad civil automovilística incluye cobertura para conductores sin seguro, y con qué límites, depende de la póliza y de los hechos de su situación. La ley de Georgia puede permitir que el asegurado rechace esa cobertura o elija límites más bajos por escrito, y pueden existir excepciones, por lo que debe consultar a un abogado sobre su caso. Si su póliza responde depende de sus términos. La información sobre conductores sin seguro del Insurance Information Institute ofrece antecedentes sobre esta cobertura.
Cómo suelen funcionar los acuerdos por accidentes automovilísticos en Georgia
Una reclamación por accidente automovilístico suele avanzar por algunas etapas, aunque los plazos varían de un caso a otro. Un camino típico se ve así:
- Informe del accidente a su propia aseguradora y anote los datos del otro conductor.
- Guarde registros de la atención médica y de los daños al vehículo, incluidos presupuestos y fotos.
- Presente la reclamación a la aseguradora del conductor responsable, por carta o por teléfono.
- Revise la oferta, incluido cualquier informe de valoración o desglose detallado.
- Negocie y responda por escrito para dejar constancia.
Los registros médicos son documentación de la atención recibida. Muestran qué tratamiento se dio y cuándo. No son una determinación de culpa y, por sí solos, no fijan el valor de una reclamación.
Los plazos son importantes, y el plazo que pueda aplicarse a una reclamación depende de los hechos de cada caso, con posibles excepciones. Consulte a un abogado sobre su situación. Hable con un abogado sobre el plazo que corresponde a su caso.
Mi coche fue declarado pérdida total en un accidente y el pago del seguro parece demasiado bajo. ¿Cuáles son mis opciones para negociar un acuerdo mejor?
Puede pedir a la aseguradora, por escrito, su valoración, el método que utilizó y las cifras en que se basa. Puede comparar esas cifras con el estado real y el equipamiento de su vehículo. Puede responder por escrito y hablar con un abogado antes de aceptar o rechazar una oferta. No se promete ningún resultado concreto.
Pida la valoración por escrito
Una oferta por pérdida total puede basarse en un informe de valoración. Solicite una copia, el método utilizado y los vehículos comparables que se indican. Envíe las preguntas por correo electrónico o por carta para tener constancia de lo que se preguntó y de lo que se respondió.
Reúna los registros que ya tiene
Los documentos de compra o de préstamo, los recibos de mantenimiento y las fotos del coche antes y después del choque pueden ayudarle a entender la oferta. Las publicaciones guardadas de vehículos similares cerca de usted pueden ayudarle a revisar las cifras. Estos pasos le ayudan a revisar la oferta. No prometen una cifra más alta.
Revise los gravámenes y el seguro de diferencia (gap)
Si todavía debe dinero por el coche, el prestamista puede tener un gravamen sobre él. Un pago por pérdida total puede destinarse a cancelar el préstamo. Revise los documentos del préstamo para conocer el importe pendiente. Si contrató un seguro de diferencia (gap), si se aplica depende de los términos de esa póliza, así que léala antes de decidir.
Lea el finiquito antes de firmar
Un finiquito de acuerdo puede poner fin a la reclamación por daños a la propiedad y limitar reclamaciones posteriores por la misma pérdida. Léalo línea por línea. Si algo no está claro, pregunte a un abogado qué cubre antes de firmar.
Por qué el pago por un vehículo declarado pérdida total puede ser distinto de lo que esperaba
Un pago puede quedar por debajo de sus expectativas por varias razones posibles. El estado del coche, el kilometraje, la versión, los accesorios instalados posteriormente y las publicaciones del mercado local pueden influir. Pida a la aseguradora que le explique por escrito cada factor.
Estas son posibilidades, no una descripción de cómo toma una aseguradora su decisión. Son preguntas que conviene plantear a la aseguradora y, si es necesario, a un abogado.
Las deducciones y las tasas son otro aspecto que conviene consultar. Pregunte si se restó del importe un deducible, impuestos o tasas. Solicite por escrito el cálculo de cada concepto.
Si añadió piezas como un nuevo equipo de sonido o llantas personalizadas, infórmelo a la aseguradora y comparta los recibos. Si esos elementos se incluyen en la valoración depende de los términos de su póliza.
Daños económicos y no económicos en una reclamación por accidente automovilístico
Los daños económicos son pérdidas financieras que puede documentar, como facturas médicas, salarios perdidos y la pérdida de su vehículo. Los daños no económicos cubren perjuicios como el dolor, el sufrimiento y la pérdida de disfrute de la vida. Qué categorías se aplican a una reclamación depende de los hechos del caso y de la cobertura involucrada.
Georgia limita los gastos médicos al valor razonable de la atención, el tratamiento o los servicios médicamente necesarios. Cualquiera de las partes puede impugnar la razonabilidad de los cargos médicos o la necesidad médica del tratamiento.
Si tiene seguro médico, la ley aborda tanto los importes cargados como los importes necesarios para satisfacer esos cargos según el contrato de seguro. Sus registros muestran qué atención recibió. Ningún tipo de lesión o registro determina por sí solo cuánto vale una reclamación.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Responsabilidad, culpa y reclamaciones disputadas
Georgia puede aplicar una regla de culpa comparativa modificada en virtud del O.C.G.A. § 51-12-33 (Quynn v. Hulsey, 310 Ga. 473 (2020)), y la forma en que se aplica depende de los hechos de cada caso y de cualquier excepción, por lo que debe consultar a un abogado sobre su situación. Esta regla puede reducir la indemnización cuando la persona lesionada comparte alguna culpa en el accidente. Cómo funciona depende de los detalles de cada accidente, y pueden existir excepciones.
Cómo puede aplicarse cualquier reducción de daños conforme a las reglas de culpa comparativa de Georgia depende de los hechos de cada caso, y pueden existir excepciones. Según la subsección (g), la ley establece que un demandante que sea responsable en un 50 por ciento o más de la lesión o de los daños no tiene derecho a recibir indemnización (O.C.G.A. § 51-12-33; Quynn v. Hulsey, 310 Ga. 473 (2020)). Estas reglas dependen de los hechos. Hable con un abogado sobre cómo podrían aplicarse a su reclamación.
La subsección (c) establece que el juzgador de los hechos considera la culpa de todas las personas que contribuyeron al daño, no solo la del conductor con quien usted trata.
Pueden surgir desacuerdos sobre quién causó el accidente durante la negociación. La postura de una aseguradora puede reflejar su propia revisión de los hechos. Pida por escrito la base de cualquier determinación de culpa y conserve copias de lo que envíe.
Cuando la negociación se estanca: demandas judiciales y trabajar con un abogado
Si la negociación no resuelve su reclamación, una demanda judicial puede ser una opción. Se aplican plazos y excepciones, así que conviene tratar pronto las cuestiones de tiempo con un abogado. Un abogado puede revisar una oferta, explicarle sus opciones y comunicarse con la aseguradora en su nombre. Ningún abogado puede prometer cómo responderá una aseguradora.
Un abogado puede ayudarle a leer una valoración, revisar un finiquito y sopesar el siguiente paso. Estas tareas requieren tiempo y atención, algo difícil de dedicar mientras se enfrenta a un coche declarado pérdida total.
Antes de aceptar la representación, lea el acuerdo de honorarios por escrito. En él se establecen los términos, incluido si puede ser responsable de costas judiciales y gastos del caso.
La primera consulta es gratuita, confidencial y sin compromiso de continuar.
Preguntas frecuentes sobre acuerdos por accidentes automovilísticos
¿Necesito un abogado para presentar una reclamación de seguro de automóvil en Georgia?
Una persona puede presentar una reclamación de seguro sin abogado. Si conviene hablar con uno depende de sus circunstancias.
¿Qué es un finiquito de acuerdo?
Un finiquito de acuerdo es un documento que puede poner fin a una reclamación y limitar reclamaciones posteriores por la misma pérdida. Léalo con atención y hable con un abogado antes de firmar.
¿Puedo seguir negociando después de una primera oferta?
La negociación suele formar parte del proceso de reclamación, y puede responder a una oferta por escrito. Nadie puede prometerle una cifra más alta.
Hable con nuestro equipo sobre su reclamación por accidente automovilístico
Perder un coche en un choque es estresante. Usted no eligió enfrentarse a un pago que parece bajo, y es posible que esté revisando papeles mientras organiza su transporte. Nuestro equipo puede conversar sobre el estado de su reclamación y sobre las preguntas que conviene plantear a continuación.
Slam Dunk Attorney tiene su sede en Duluth, Georgia. Peter F. Jaraysi es el abogado responsable de este contenido. Puede comunicarse con el despacho a través de la página de contacto y compartir lo que ocurrió con su coche y la oferta que recibió. Esta página es información general, no asesoramiento legal.
Antes de responder a una oferta
Entienda qué es la oferta
Una oferta inicial es una propuesta del asegurador. Revise qué cubre, qué no menciona y si incluye gastos médicos futuros.
Reúna su documentación
Los informes médicos, las facturas y el reporte del accidente sirven como documentación de su atención y de lo ocurrido. Guárdelos en un solo lugar.
Lea antes de firmar
Algunos documentos, como un finiquito de acuerdo, pueden poner fin a la reclamación. Pida tiempo para revisarlo antes de firmar cualquier cosa.
Pida una revisión legal
Si la cantidad no le parece suficiente, una conversación con un abogado puede ayudarle a entender sus opciones. Si conviene o no depende de los hechos de su caso.
Importante antes de firmar
No firme un finiquito ni otro documento del asegurador sin revisarlo primero. Cada caso es distinto y los efectos de un acuerdo dependen de sus términos exactos. Consulte con un abogado sobre su situación particular.
Pasos para considerar
1. Tome nota de la oferta
Anote la cantidad, la fecha, quién la envió y qué condiciones se mencionan.
2. No se apresure
Tómese el tiempo necesario para revisar la oferta y hacer preguntas por escrito.
3. Consulte su caso
Nuestro equipo puede explicarle, en una consulta inicial, cómo funciona el proceso y qué preguntas conviene hacer. Lo que aplica a usted depende de los hechos de su caso.
Consulta inicial gratuita, confidencial y sin compromiso. Llame o escriba hoy mismo.
Áreas de práctica relacionadas
- Accidentes de tráfico
- Accidentes de tráfico en Atlanta
- Accidentes de tráfico en Lawrenceville
- Accidentes de tráfico en Johns Creek