
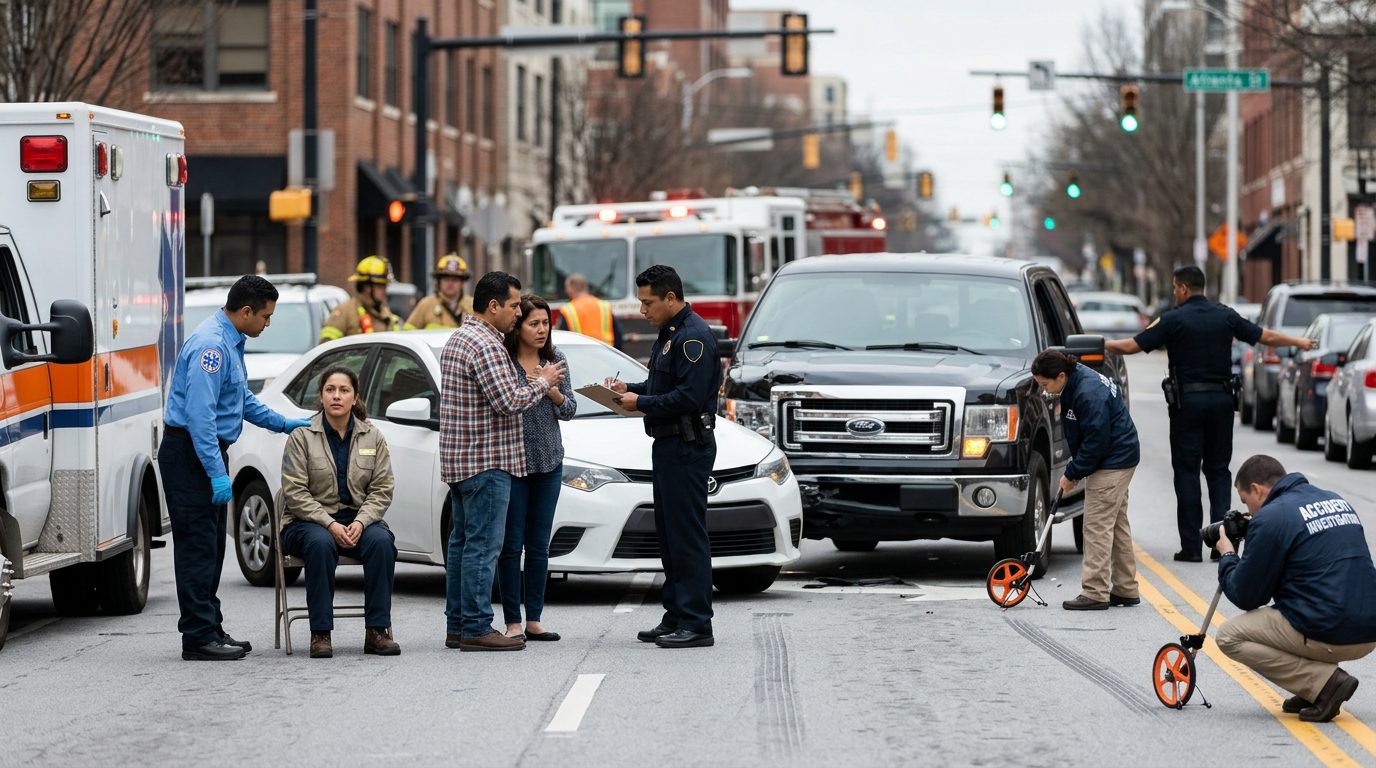
Accidentes de Tránsito | Georgia
Abogado para Conductores Sin Seguro en Georgia: Cobertura UM/UIM
Si sufrió un accidente con un conductor sin seguro o asegurado insuficientemente en Georgia, su póliza UM/UIM puede cubrir sus daños. Slam Dunk Attorney le ayuda a entender sus derechos.
Por Peter F. Jaraysi · Publicado 16/09/2026
Abogado de Reclamaciones por Conductor sin Seguro en Georgia
Una reclamación por conductor sin seguro (UM) o conductor con seguro insuficiente (UIM) es una reclamación que presenta ante su propia compañía de seguros de automóvil cuando el conductor responsable no tiene seguro o tiene un seguro insuficiente para cubrir sus daños. La ley de Georgia no requiere que todos los conductores tengan seguro de responsabilidad civil, lo que significa que miles de conductores sin seguro circulan por las carreteras de Georgia—y si uno lo golpea, su cobertura UM/UIM es su protección financiera. La diferencia clave: su propia aseguradora paga su reclamación, no la del otro conductor, lo que crea un conflicto de intereses que su aseguradora debe manejar equitativamente. Comprender cómo funciona esta cobertura y por qué la representación legal es importante puede significar la diferencia entre un acuerdo justo y una oferta baja.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Qué es una Reclamación por Conductor sin Seguro o con Seguro Insuficiente?
Su cobertura UM/UIM es parte de su propia póliza de seguros de automóvil y lo protege cuando el conductor responsable no tiene seguro de responsabilidad civil o tiene límites insuficientes para cubrir sus lesiones y daños.
La cobertura de conductor sin seguro (UM) se aplica cuando el conductor responsable no tiene seguro de responsabilidad civil en absoluto. Esto incluye accidentes de fuga donde el conductor que huye no puede ser identificado. Usted reporta el accidente a la policía y a su propia aseguradora, y su cobertura UM entra en vigor para pagar su reclamación.
La cobertura de conductor con seguro insuficiente (UIM) se aplica cuando el conductor responsable tiene seguro pero sus límites son demasiado bajos para cubrir sus daños. Por ejemplo, si el otro conductor tiene el mínimo de Georgia de $25,000 en cobertura de responsabilidad civil y sus facturas médicas son $60,000, su cobertura UIM cubre la brecha de $35,000 (hasta sus límites de póliza).
Por qué esto importa: Georgia no requiere seguro de responsabilidad civil para todos los conductores. Muchos conductores en la carretera no tienen seguro. Incluso los conductores asegurados a menudo tienen límites mínimos que no cubren lesiones graves. Su cobertura UM/UIM asegura que no quede pagando de su bolsillo por la negligencia de otra persona.
Quién Necesita un Abogado de Reclamaciones por Conductor sin Seguro
Debe consultar con un abogado de reclamaciones por conductor sin seguro en Georgia si alguno de estos casos se aplica a usted:
- Fue lesionado en un accidente de automóvil, camión o motocicleta causado por un conductor sin seguro o con seguro insuficiente.
- El conductor responsable huyó de la escena (fuga del lugar del accidente).
- Sus facturas médicas, salarios perdidos o dolor y sufrimiento exceden los límites de seguro del otro conductor.
- Su propia compañía de seguros está negando o subestimando su reclamación UM/UIM.
- No está seguro de si tiene cobertura UM/UIM o cuáles son sus límites.
- El accidente causó lesión grave, discapacidad permanente o daño significativo a la propiedad.
En cualquiera de estas situaciones, su aseguradora tiene un incentivo financiero para minimizar lo que le paga. Un abogado equilibra el campo de juego.
Qué Incluye la Cobertura UM/UIM
La cobertura UM/UIM de Georgia típicamente cubre:
- Gastos médicos: atención de emergencia, hospitalización, cirugía, visitas a especialistas, fisioterapia y tratamiento continuo.
- Salarios perdidos: ingresos que perdió mientras no podía trabajar debido a su lesión.
- Dolor y sufrimiento: compensación por dolor físico, angustia emocional, pérdida del disfrute de la vida y reducción de la calidad de vida.
- Daño a la propiedad: reparación o reemplazo de su vehículo (si tiene UMPDM—cobertura de daño a la propiedad del conductor sin seguro).
- Lesión permanente o desfiguración: compensación adicional si su lesión causa cambios físicos duraderos o discapacidad.
- Beneficios por muerte injusta: si el accidente fue fatal, cobertura para la pérdida de los miembros de la familia que sobreviven.
Los límites de cobertura varían según la póliza. La mayoría de los conductores de Georgia tienen entre $25,000 y $100,000 por persona en cobertura UM/UIM. También puede ser capaz de acumular cobertura de múltiples vehículos que posee, lo que puede aumentar significativamente el total disponible para usted. Sus documentos de póliza especifican si se permite la acumulación y cómo funciona.
Cómo Funciona el Proceso de Reclamación por Conductor sin Seguro
El proceso de reclamación UM/UIM típicamente se desarrolla en estos pasos:
Paso 1: Reportar y Documentar
Reporte el accidente a la policía inmediatamente y obtenga un número de reporte de la policía. Tome fotos del daño del vehículo, la escena del accidente y las lesiones visibles. Recopile la información del otro conductor (nombre, teléfono, dirección, detalles del vehículo). Si el conductor huyó, anote la descripción del vehículo y la dirección de viaje. Reporte el accidente a su propia compañía de seguros dentro del plazo establecido en su póliza (generalmente dentro de 30 días).
Paso 2: Buscar Tratamiento Médico
Obtenga evaluación y tratamiento médico de inmediato, incluso si se siente bien. Algunas lesiones aparecen días o semanas después. Mantenga registros detallados de todas las visitas médicas, pruebas, recetas y tratamiento. Documente el tiempo perdido del trabajo y cualquier síntoma o limitación continua.
Paso 3: Notificar a Su Aseguradora de Su Reclamación UM/UIM
Notifique formalmente a su compañía de seguros que tiene la intención de presentar una reclamación UM/UIM. Proporcione toda la documentación del accidente, el reporte de la policía y sus registros médicos. Su aseguradora asignará un ajustador de reclamaciones para investigar.
Paso 4: Investigación
Su aseguradora investiga si el otro conductor realmente no tenía seguro o tenía seguro insuficiente. Verifican el estado del seguro del otro conductor, revisan el reporte de la policía e pueden entrevistar a testigos. Este paso puede tomar varias semanas a varios meses.
Paso 5: Carta de Demanda y Negociación
Su abogado prepara una carta de demanda detallada a su aseguradora. Incluye registros médicos, facturas, prueba de salarios perdidos, fotografías, el reporte de la policía y un cálculo de daños. La demanda explica por qué el otro conductor fue responsable y cuál es el valor de su reclamación. Su aseguradora responde con una oferta o solicita información adicional.
Paso 6: Acuerdo o Litigio
Si su aseguradora hace una oferta de acuerdo justa, la reclamación se resuelve. Si no, su caso puede proceder a arbitraje (una audiencia privada ante un árbitro neutral) o juicio en la corte. La mayoría de las reclamaciones UM/UIM se resuelven antes del juicio, pero estar preparado para litigar le da a su abogado ventaja en la negociación.
Cronograma: Las reclamaciones simples y claras pueden resolverse en 3–6 meses. Los casos complejos que involucran lesiones graves, responsabilidad disputada o preguntas de cobertura pueden tomar 12–24 meses o más si el litigio se vuelve necesario.
Por Qué Necesita un Abogado para una Reclamación UM/UIM
Su propia compañía de seguros no está de su lado en una reclamación UM/UIM. Aquí está por qué la representación legal es importante:
Las compañías de seguros tienen un incentivo financiero para minimizar los pagos. La ganancia de su aseguradora depende de pagar lo menos posible. Pueden negar cobertura, subestimar sus lesiones, solicitar documentación repetida o retrasar el proceso. Un abogado reconoce estas tácticas y las contrarresta.
Las preguntas de cobertura son complejas. Si tiene cobertura UM/UIM, qué límites se aplican, si la acumulación está disponible y cómo el lenguaje de su póliza afecta su reclamación requiere análisis legal cuidadoso. Muchos asegurados no conocen su propia cobertura.
La experiencia en valuación lo protege. Las aseguradoras a menudo ofrecen mucho menos de lo que su reclamación vale. Un abogado sabe por qué se resuelven lesiones similares y puede justificar una demanda más alta basada en evidencia médica, salarios perdidos y permanencia de la lesión.
La carga de la prueba recae en usted. Debe probar que el otro conductor no tenía seguro o tenía seguro insuficiente, que causó el accidente y la extensión completa de sus daños. Un abogado recopila reportes de la policía, registros médicos, declaraciones de testigos y testimonio de expertos para construir un caso sólido.
El poder de negociación aumenta con representación. Las aseguradoras toman las reclamaciones más en serio cuando están representadas por un abogado. Es más probable que hagan ofertas de acuerdo razonables en lugar de arriesgar el litigio.
La preparación para litigio importa. Si el acuerdo falla, su abogado está preparado para presentar una demanda, conducir descubrimiento y llevar su caso a arbitraje o juicio.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Desafíos Comunes en Reclamaciones UM/UIM
Las aseguradoras a menudo plantean obstáculos en reclamaciones UM/UIM. Aquí están los más comunes:
Negación de cobertura. Su aseguradora afirma que no tiene cobertura UM/UIM o que el otro conductor no tenía realmente seguro. Esto requiere análisis cuidadoso de la póliza e investigación para superar.
Disputas de fuga del lugar del accidente. Probar que el vehículo que huye no tenía seguro cuando el conductor no puede ser identificado. Los reportes de la policía y las declaraciones de testigos son críticos; algunas aseguradoras niegan incorrectamente la cobertura en casos de fuga.
Responsabilidad comparativa (O.C.G.A. § 51-12-33; Quynn v. Hulsey, 310 Ga. 473 (2020)). Su aseguradora argumenta que fue parcialmente responsable, reduciendo su recuperación. Bajo la ley de negligencia comparativa de Georgia, puede recuperarse incluso si es hasta 49% responsable—pero su recuperación se reduce por su porcentaje de responsabilidad (O.C.G.A. § 51-12-33; Quynn v. Hulsey, 310 Ga. 473 (2020)). Un abogado presenta evidencia para minimizar su responsabilidad asignada.
Subestimación de lesiones. Su aseguradora ofrece un acuerdo muy por debajo de lo que sus lesiones valen. Registros médicos, testimonio de expertos y una carta de demanda fuerte justifican daños más altos.
Retrasos y obstruccionismo. Su aseguradora tarda meses en responder, solicita los mismos documentos repetidamente o simplemente ignora su reclamación. La presión legal y cartas de demanda formales aceleran el proceso.
Disputas de límites de póliza. Desacuerdo sobre si los límites de cobertura pueden acumularse, cuáles son sus límites reales o si ciertos daños están cubiertos. El lenguaje de la póliza puede ser ambiguo, y un abogado lo interpreta a su favor.
Por Qué Slam Dunk Attorney
Manejamos reclamaciones UM/UIM en toda el área metropolitana de Atlanta y Georgia con experiencia profunda en la ley de seguros de Georgia y las prácticas judiciales locales.
Experiencia en UM/UIM de Georgia. Entendemos el código de seguros de Georgia, el lenguaje de la póliza y cómo operan las aseguradoras en este estado. Conocemos las disputas de cobertura comunes y cómo resolverlas.
Práctica enfocada. Las reclamaciones UM/UIM son una parte central de nuestra práctica. Las manejamos regularmente y conocemos las trampas, tácticas de aseguradoras y rangos de acuerdo para diferentes tipos de lesiones.
Enfoque transparente y en lenguaje claro. Explicamos su cobertura, sus opciones y el proceso en lenguaje cotidiano—sin jerga legal. Comprenderá qué está sucediendo y por qué.
Negociación agresiva. No aceptamos ofertas bajas. Construimos casos sólidos con evidencia médica, documentación de salarios perdidos y cálculos claros de daños.
Presencia local. Con base en Duluth, Georgia, servimos el área metropolitana de Atlanta y en todo el estado. Conocemos los tribunales, jueces y prácticas de seguros locales.
Sin costos iniciales. Trabajamos por contingencia en reclamaciones UM/UIM, lo que significa que no paga honorarios de abogado a menos que recuperemos para usted. Aún puede deber costos del caso (como peritos o aranceles de presentación ante la corte), que discutimos de antemano y transparentemente.
Preguntas Frecuentes
P: ¿Tengo cobertura UM/UIM?
Verifique su póliza de seguros de automóvil o llame a su agente. La mayoría de las pólizas de Georgia la incluyen, pero los límites de cobertura y los términos varían. Podemos revisar su póliza de forma gratuita.
P: ¿Puedo demandar al conductor sin seguro directamente?
Sí, pero la mayoría de los conductores sin seguro no tienen activos de los que recuperar. Su cobertura UM/UIM es el remedio práctico.
P: ¿Qué pasa si soy parcialmente responsable?
Georgia permite la recuperación incluso si es hasta 49% responsable; su recuperación se reduce por su porcentaje de responsabilidad (O.C.G.A. § 51-12-33; Quynn v. Hulsey, 310 Ga. 473 (2020)).
P: ¿Cuánto vale mi reclamación?
Depende de gastos médicos, salarios perdidos, gravedad de la lesión y permanencia. Evaluamos cada caso individualmente.
P: ¿Qué pasa si mi aseguradora niega mi reclamación?
Podemos impugnar la negación, presentar una queja ante el Departamento de Seguros de Georgia o buscar arbitraje o litigio.
P: ¿Cuánto tiempo toma una reclamación UM/UIM?
Las reclamaciones simples pueden resolverse en 3–6 meses; los casos complejos pueden tomar 12–24 meses o más si el litigio es necesario.
P: ¿Tendré que ir a la corte?
La mayoría de las reclamaciones UM/UIM se resuelven sin juicio, pero estamos preparados para litigar si su aseguradora rechaza una oferta justa.
Qué Hacer Ahora Mismo
Si fue golpeado por un conductor sin seguro o con seguro insuficiente, tome estos pasos:
- Recopile su documentación del accidente: reporte de la policía, fotos, información de contacto de testigos.
- Localice su póliza de seguros de automóvil y revise sus límites de cobertura UM/UIM.
- Documente sus lesiones y tratamiento: guarde recibos, registros médicos y un registro de salarios perdidos.
- No acepte ninguna oferta de acuerdo de su aseguradora sin revisión legal.
- Contacte a Slam Dunk Attorney para una revisión de caso gratuita y análisis de póliza.
Si fue golpeado por un conductor sin seguro o con seguro insuficiente y su propia aseguradora está retrasando, negando o subestimando su reclamación, no tiene que negociar solo—personas exactamente en esta situación nos contactan cada semana para una revisión de caso gratuita. Solicite una consulta gratuita o llámenos hoy para discutir su reclamación UM/UIM sin obligación.
Punto importante sobre UM/UIM
La cobertura UM/UIM varía según su póliza. Algunos conductores creen que no la tienen, pero la mayoría de las pólizas de Georgia la incluyen de forma automática. Revisar su póliza es el primer paso—y nosotros lo hacemos sin costo.
Preguntas frecuentes sobre UM/UIM
¿Tengo cobertura UM/UIM?
Verifique su póliza de seguros de automóvil o comuníquese con su agente. La mayoría de las pólizas de Georgia la incluyen, pero los límites y términos varían. Podemos revisar su póliza de forma gratuita para aclarar qué protección tiene.
¿Puedo demandar al conductor sin seguro directamente?
Sí, pero la mayoría de los conductores sin seguro no tienen bienes que ejecutar. Por eso existe la cobertura UM/UIM: para protegerlo cuando el otro conductor no puede pagar. Nosotros le explicamos todas sus opciones.
¿Cuál es la diferencia entre UM y UIM?
UM (Uninsured Motorist) cubre accidentes con conductores sin seguro. UIM (Underinsured Motorist) cubre accidentes cuando el seguro del otro conductor no es suficiente para sus daños. Ambas protecciones son valiosas.
¿Cuánto tiempo tengo para presentar un reclamo?
Los plazos varían según su póliza y la situación. Es importante actuar rápidamente. Contáctenos para que revisemos su caso y le expliquemos los pasos siguientes sin demora.
Por qué trabajar con Slam Dunk Attorney
Protección integral
Nos enfocamos en accidentes de tránsito, mordeduras de perro, lesiones en propiedades y más. Conocemos cómo funcionan los reclamos UM/UIM en Georgia.
Revisión gratuita de su póliza
No siempre es claro qué cobertura tiene. Revisamos su póliza sin costo para explicarle sus derechos y opciones.
Comunicación clara
Explicamos los términos legales en lenguaje sencillo. Usted entenderá cada paso del proceso.
Servicio local en Georgia
Basados en Duluth, atendemos a personas lesionadas en toda el área metropolitana de Atlanta y Georgia.