
Accidentes de Camión en Georgia
Reclamaciones por Accidente de Camión en Georgia: Guía Completa
Representación legal transparente para conductores y pasajeros lesionados en Georgia y el área metropolitana de Atlanta
Por Peter F. Jaraysi · Publicado 28/09/2026
Cómo Funcionan los Reclamos de Seguros Después de un Accidente de Camión en Georgia: Una Guía Paso a Paso
Después de un accidente de camión en Georgia, el proceso de reclamo de seguros es su camino principal para recuperar facturas médicas, salarios perdidos, daños al vehículo y otros gastos. Entender cómo funciona—desde el momento en que reporta el accidente hasta el arreglo—lo ayuda a proteger sus derechos y evitar errores comunes que retrasan o reducen los pagos.
Los accidentes de camión suelen ser más complejos que las colisiones de vehículos de pasajeros. El tamaño y peso de los camiones comerciales significan que las lesiones tienden a ser más graves y el daño a la propiedad más extenso. La ley de Georgia requiere que los conductores lleven un seguro de responsabilidad civil mínimo, y saber cómo funciona esa cobertura lo protege ya sea que sea la parte lesionada o el conductor responsable.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Por Qué el Proceso de Reclamo de Seguros Importa Después de un Accidente de Camión
El proceso de reclamo de seguros es el mecanismo a través del cual recupera los costos financieros del accidente. Sin entender cómo funciona, corre el riesgo de aceptar ofertas de arreglo injustas, perder plazos, o inadvertidamente decir algo que debilite su reclamo.
Los accidentes de camión a menudo resultan en lesiones graves y gastos médicos sustanciales. Una sola hospitalización, cirugía, o meses de terapia física pueden costar decenas de miles de dólares. Los salarios perdidos se acumulan rápidamente si no puede trabajar durante la recuperación. La reparación o reemplazo del vehículo es otro gasto importante. El seguro está diseñado para cubrir estos costos—pero solo si navega el proceso correctamente.
La ley de Georgia requiere que los aseguradores ofrezcan cobertura de motorista sin seguro/con seguro insuficiente (UM/UIM). Esta protección importa porque no todos los conductores llevan un seguro adecuado. Entender cuándo y cómo usar esta cobertura asegura que tenga un camino hacia la recuperación incluso si los límites de póliza del conductor responsable se agotan.
Paso 1: Reporte el Accidente Inmediatamente
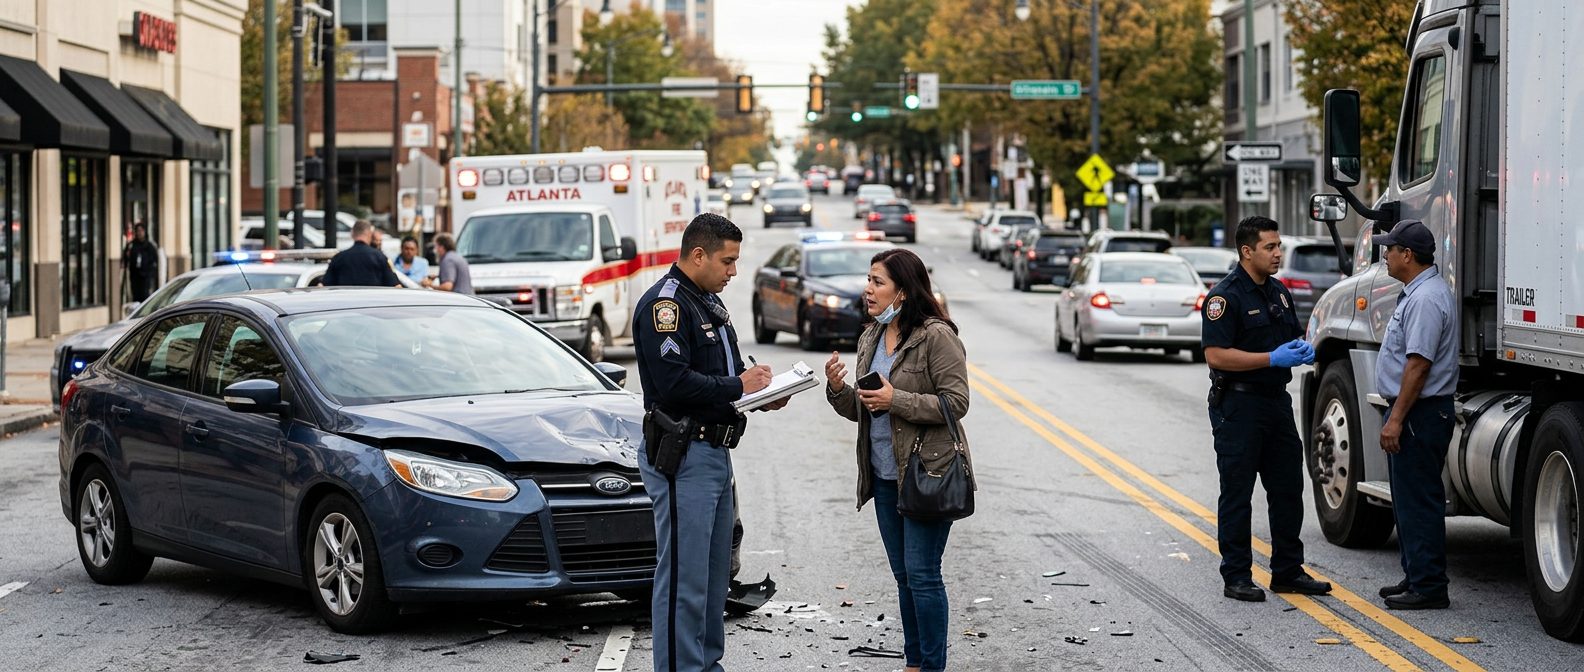
Llame al 911 si alguien está lesionado o hay daño significativo a la propiedad; un reporte de policía crea un registro oficial en el que los aseguradores confían. Intercambie información de contacto y seguros con el otro conductor(es) en la escena, incluyendo nombres, números de teléfono, direcciones, nombres de compañías de seguros, y números de póliza.
Reporte el accidente a su propia compañía de seguros lo antes posible. La mayoría de las pólizas requieren notificación rápida, y los retrasos pueden darle al asegurador motivos para negar su reclamo. Cuando llame, proporcione solo detalles factuales: la fecha, hora y ubicación del accidente; la información del otro conductor; y una breve descripción de lo que sucedió. No admita culpa o especule sobre qué causó el accidente. Declaraciones como “Lo siento” o “fue mi culpa” pueden usarse en su contra más tarde.
Si es seguro hacerlo, documente la escena con fotos o video. Capture daños al vehículo, condiciones del camino, señales de tráfico, clima, y la posición de los vehículos. Tome fotos de cualquier lesión visible. Si hay testigos, pida su información de contacto y un breve relato de lo que vieron. Esta evidencia se vuelve crítica si la responsabilidad se disputa más tarde.
Paso 2: Recopile Evidencia y Documentación
Obtenga el número del reporte de policía en la escena y solicite una copia de la Patrulla Estatal de Georgia o su agencia local de aplicación de la ley. El reporte de policía es uno de los documentos más importantes en su reclamo; contiene las observaciones del oficial, declaraciones de ambos conductores, información de testigos, y una evaluación inicial de la responsabilidad.
Recopile todos los registros médicos y facturas relacionados con lesiones del accidente. Esto incluye visitas a la sala de emergencias, hospitalizaciones, citas médicas, imágenes (radiografías, escaneos de resonancia magnética), terapia física, y medicamentos recetados. Guarde recibos de todos los gastos relacionados con el accidente: alquiler de vehículo mientras el suyo se repara, copagos médicos, transporte a citas, y cualquier otro gasto de su bolsillo.
Documente salarios perdidos con talones de pago recientes o una carta de su empleador indicando las fechas que faltó al trabajo y su tarifa horaria o salario. Si es trabajador autónomo, proporcione declaraciones de impuestos o registros comerciales que muestren sus ingresos típicos.
Preserve todas las fotos, videos, e información de contacto de testigos de la escena. Guarde toda comunicación escrita con compañías de seguros y ajustadores—correos electrónicos, cartas, mensajes de texto. Estos registros lo protegen si hay una disputa más tarde sobre lo que se dijo o se prometió.
Paso 3: Presente su Reclamo con el Asegurador del Conductor Responsable (Reclamo de Terceros)
Si el otro conductor es responsable, puede presentar un reclamo con su compañía de seguros. Esto se llama un “reclamo de terceros” porque está reclamando contra la póliza de otra persona, no la suya.
Contacte a la compañía de seguros del conductor responsable y proporcione su información de contacto, detalles del vehículo, la fecha y ubicación del accidente, y el número del reporte de policía. Envíe documentación de apoyo: registros médicos, estimaciones de reparación, fotos, declaraciones de testigos, y cualquier otra evidencia que apoye su reclamo.
El asegurador asignará un ajustador para investigar y evaluar su reclamo. Sea honesto y completo en sus declaraciones, pero no ofrezca información más allá de lo que se le pregunta. Tiene el derecho de rechazar una declaración grabada o de tener un abogado presente si el ajustador la solicita.
Paso 4: La Investigación del Ajustador de Seguros
El ajustador revisa el reporte de policía, su declaración, la declaración del otro conductor, y evidencia física para determinar responsabilidad y evaluar daños. El ajustador puede solicitar una declaración grabada de usted; tiene el derecho de rechazarla o de tener un abogado presente.
El ajustador puede inspeccionar el daño del vehículo y obtener estimaciones de reparación de talleres de carrocería. Pueden contactar a sus proveedores médicos para verificar tratamiento y costos. También pueden solicitar autorización para obtener sus registros médicos directamente de proveedores de atención médica.
La investigación típicamente toma 2–4 semanas, aunque casos complejos—especialmente aquellos que involucran lesiones graves o responsabilidad disputada—pueden tomar más tiempo. Durante este tiempo, manténgase en contacto con el ajustador y proporcione prontamente cualquier información adicional que solicite.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Paso 5: Determinación de Responsabilidad y Evaluación de Daños
Georgia sigue una regla de “negligencia comparativa modificada”, lo que significa que puede recuperar daños incluso si es parcialmente responsable, siempre que sea menos del 50% responsable del accidente. Bajo esta regla, si se determina que es 30% responsable y el otro conductor es 70% responsable, aún puede recuperar el 70% de sus daños.
El asegurador asignará un porcentaje de responsabilidad a cada parte basado en la evidencia. Esta determinación es crucial porque afecta cuánto puede recuperar. Si la responsabilidad es poco clara o disputada, el proceso puede tomar más tiempo mientras el asegurador recopila evidencia adicional o consulta con expertos.
Los daños incluyen gastos médicos, salarios perdidos, reparación o reemplazo del vehículo, y dolor y sufrimiento (compensación por dolor físico y angustia emocional). El asegurador calculará una oferta de arreglo basada en los límites de póliza, el porcentaje de responsabilidad, y sus daños documentados.
Paso 6: Negociación de Arreglo y Resolución
El asegurador hará una oferta de arreglo inicial. Esta oferta a menudo es más baja que el valor total de su reclamo—es un punto de partida para la negociación, no un número final.
Tiene el derecho de negociar y solicitar compensación adicional si la oferta no cubre sus daños. Proporcione cualquier evidencia o documentación nueva que apoye un arreglo más alto: registros médicos adicionales, cálculos actualizados de pérdida de salarios, u opiniones de expertos sobre la extensión de sus lesiones.
Las discusiones de arreglo pueden tomar semanas o meses dependiendo de la complejidad del caso. Una vez que usted y el asegurador acuerden un monto de arreglo, firmará un formulario de liberación y recibirá el pago. La liberación típicamente le impide perseguir reclamos adicionales relacionados con el accidente, así que entienda qué está renunciando antes de firmar.
Presentar un Reclamo con Su Propio Asegurador (Reclamo de Primera Parte)
Si el conductor responsable no tiene seguro o tiene seguro insuficiente, puede presentar un reclamo con su propia compañía de seguros. Esto se llama un “reclamo de primera parte” porque está reclamando contra su propia póliza.
La ley de Georgia requiere que los aseguradores ofrezcan cobertura de motorista sin seguro/con seguro insuficiente (UM/UIM). Su propio asegurador investigará y puede ofrecer un arreglo por daños no cubiertos por la póliza del conductor responsable. Su deducible se aplica a reclamos de primera parte; usted paga esta cantidad antes de que el asegurador cubra el resto.
El proceso es similar a un reclamo de terceros pero típicamente se mueve más rápido ya que su propio asegurador tiene un incentivo financiero para resolverlo. Sin embargo, su asegurador puede ser más agresivo en investigar su propia conducta y lesiones ya que son ellos quienes están pagando.
Desafíos Comunes y Cómo Evitarlos
Retrasar el reclamo: Reporte el accidente y presente su reclamo prontamente. Los retrasos pueden resultar en pérdida de evidencia, memorias desvanecidas, y plazos perdidos. Algunos aseguradores pueden negar reclamos si la notificación se retrasa irrazonablemente.
Aceptar la primera oferta: Las ofertas de arreglo iniciales a menudo están por debajo del valor justo. Negocie antes de aceptar. Si no está seguro de si una oferta es justa, consulte con alguien con experiencia en evaluar reclamos de accidentes de camión.
Admitir culpa: Nunca diga “Lo siento” o “fue mi culpa” en la escena o en comunicaciones con el asegurador. Deje que la investigación determine la responsabilidad basada en evidencia, no en sus palabras.
Publicar sobre el accidente en redes sociales: Los aseguradores monitorean redes sociales. Cualquier cosa que publique—fotos, comentarios sobre sus lesiones, declaraciones sobre el accidente—puede usarse en su contra para minimizar su reclamo.
No documentar gastos: Guarde todos los recibos y registros. Sin documentación, los aseguradores pueden negar reembolso. Un recibo para un copago médico o alquiler de vehículo es prueba; su palabra sola no lo es.
Firmar una liberación demasiado rápido: Entienda qué está renunciando antes de firmar. Una liberación es usualmente permanente e impide que persiga cualquier reclamo adicional relacionado con el accidente.
Cuándo Buscar Orientación Legal
Si sus lesiones son graves o las facturas médicas son sustanciales, un abogado puede ayudar a asegurar que reciba compensación justa. Las lesiones graves a menudo tienen consecuencias y costos a largo plazo que no son inmediatamente obvios.
Si la responsabilidad es disputada o poco clara, un abogado puede recopilar evidencia y negociar en su nombre. Las compañías de seguros tienen ajustadores y abogados experimentados; tener su propio defensor equilibra el campo de juego.
Si el asegurador niega su reclamo u ofrece un arreglo irrazonablemente bajo, un abogado puede desafiar la decisión y perseguir remedios adicionales.
Si el conductor responsable no tiene seguro o tiene seguro insuficiente y sus daños exceden la cobertura disponible, un abogado puede explorar otras opciones—como reclamos contra su propia cobertura UM/UIM u otros demandados potenciales.
Si no está seguro sobre sus derechos o el proceso de reclamos, una consulta puede aclarar sus próximos pasos y ayudarlo a evitar errores costosos.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Preguntas Frecuentes
¿Cuánto tiempo tarda un reclamo de seguros de accidente de camión en Georgia?
La mayoría de los reclamos se resuelven dentro de 2–4 semanas si la responsabilidad es clara, pero casos complejos que involucran lesiones graves o culpa disputada pueden tomar varios meses.
¿Puedo recuperar daños si fui parcialmente responsable del accidente de camión?
Sí, bajo la regla de negligencia comparativa modificada de Georgia, puede recuperar daños siempre que sea menos del 50% responsable.
¿Qué pasa si el conductor del camión no tiene seguro o tiene seguro insuficiente?
Puede presentar un reclamo con su propia compañía de seguros bajo su cobertura de motorista sin seguro/con seguro insuficiente (UM/UIM), sujeto a los límites de su póliza y deducible.
¿Debo dar una declaración grabada al ajustador de seguros?
Tiene el derecho de rechazarla o de tener un abogado presente. Sea cauteloso; las declaraciones grabadas pueden usarse en su contra si el asegurador más tarde disputa sus lesiones o la causa del accidente.
¿Qué documentos necesito para un reclamo de seguros de accidente de camión?
Recopile el reporte de policía, registros y facturas médicas, estimaciones de reparación, fotos de la escena, información de contacto de testigos, talones de pago o documentación de pérdida de salarios, y recibos de todos los gastos relacionados con el accidente.
Si ha sido lesionado en un accidente de camión y el proceso de seguros le parece abrumador, ayudamos a personas en su situación a entender sus opciones y proteger sus derechos. Comuníquese para una revisión gratuita de su caso—muchas personas en su posición se comunican con nosotros para asegurarse de que no están dejando dinero sobre la mesa o cometiendo errores que dañen su reclamo.
Por qué trabajar con nosotros
Enfoque en reclamos de seguros
Nos enfocamos exclusivamente en accidentes de camión, lesiones personales y reclamos de seguros en Georgia. Entendemos las complejidades de estos casos.
Comunicación clara y directa
Te explicamos tu situación en términos simples, sin jerga legal innecesaria. Sabrás en qué punto se encuentra tu caso en todo momento.
Manejo completo de tu reclamo
Nos encargamos de la documentación, negociaciones con aseguradoras y todos los trámites legales necesarios.
Enfoque empático
Entendemos que los accidentes causan estrés, dolor y preocupación. Estamos aquí para apoyarte en cada paso del proceso.
Preguntas frecuentes sobre reclamos de seguros
¿Cuánto tiempo tarda un reclamo de seguros?
La mayoría de los reclamos se resuelven dentro de 2–4 semanas si la responsabilidad es clara. Los casos más complejos que involucran lesiones graves o responsabilidad disputada pueden tomar varios meses.
¿Puedo recuperar daños si fui parcialmente responsable?
Sí. Georgia permite que las personas lesionadas recuperen daños incluso si fueron parcialmente responsables del accidente, siempre que su responsabilidad no sea mayor que la de la otra parte.
¿Cuáles son los tipos de daños que puedo reclamar?
Puedes reclamar gastos médicos, pérdida de salarios, daño a tu vehículo, dolor y sufrimiento, y otros gastos relacionados con el accidente.
¿Cómo funcionan los honorarios legales?
Trabajamos sin honorarios a menos que haya una recuperación. Es posible que usted deba pagar los costos judiciales y los gastos del caso. Esto significa que no pagas honorarios legales si no recuperas dinero. Ten en cuenta que los costos del caso pueden ser tu responsabilidad.
Importante: actúa rápido
Después de un accidente de camión, el tiempo es crítico. La evidencia desaparece, los recuerdos se desvanecen y hay plazos legales que cumplir. Contacta con nosotros lo antes posible para proteger tus derechos.
¿Necesitas ayuda con tu reclamo de seguros?
Áreas de práctica relacionadas
- Abogados de Accidentes de Camiones en Duluth y el Área Metropolitana de Atlanta, GA
- Georgia Truck Accident Statute of Limitations: 2-Year