
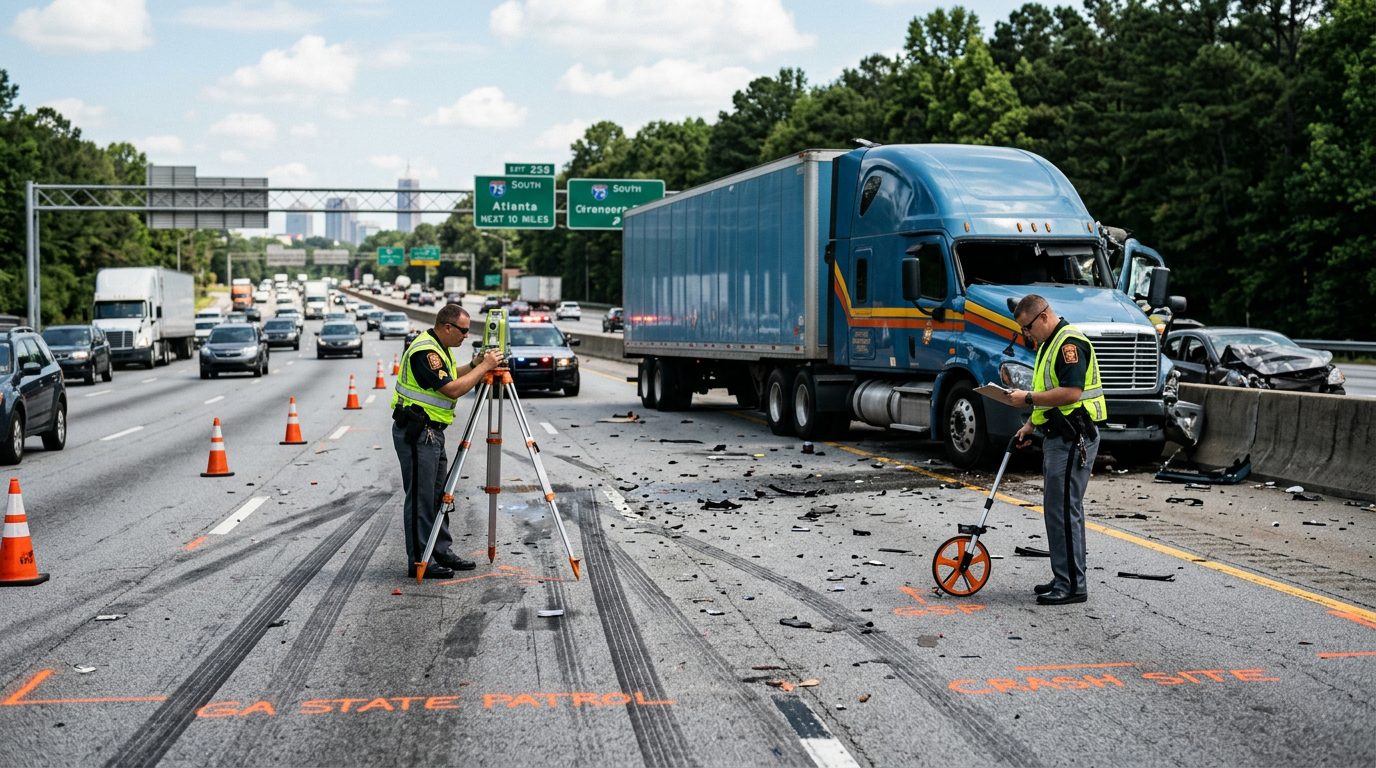
Accidentes de Camión en Georgia
¿Quién Paga los Gastos Médicos por Accidente de Camión en Georgia?
Después de un accidente de camión, las facturas médicas se acumulan rápido. Entendemos cómo funcionan los seguros y cómo asegurar que recibas la cobertura que necesitas.
Por Peter F. Jaraysi · Publicado 04/10/2026
Facturas Médicas Después de un Accidente de Camión en Georgia: Quién Paga y Cómo
Después de un accidente de camión, las facturas médicas pueden acumularse rápidamente: visitas a la sala de emergencias, estudios de imagen, cirugía, fisioterapia. La buena noticia es que múltiples fuentes pueden ayudar a cubrir estos costos en Georgia. Entender cómo funciona cada una te ayuda a saber qué esperar y qué opciones tienes disponibles.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Descripción General: Múltiples Fuentes Pueden Cubrir Tus Facturas Médicas
En Georgia, las facturas médicas después de un accidente de camión pueden pagarse desde varias fuentes dependiendo de tu cobertura de seguros y quién causó el accidente. El seguro de responsabilidad civil del conductor responsable es típicamente la fuente principal, pero a menudo no es la única. También puedes tener cobertura a través de tu propia póliza de seguro de auto, tu seguro de salud, o cobertura especializada para conductores. Saber cuál fuente se aplica en cada momento te ayuda a manejar las facturas mientras tu reclamación avanza.
El Seguro de Responsabilidad Civil del Conductor Responsable
Georgia es un estado de responsabilidad por culpa: el conductor responsable del accidente es responsable de los daños, incluyendo las facturas médicas. El seguro de responsabilidad civil del conductor responsable debe cubrir tus gastos médicos razonables y necesarios causados por el accidente.
Así es cómo funciona en la práctica. Después del accidente, presentas una reclamación con la compañía de seguros del conductor responsable. Ellos investigan el accidente, revisan reportes de la policía, y determinan si su conductor fue responsable. Si aceptan responsabilidad, deben pagar tus facturas médicas hasta el límite de la póliza. Si disputan la responsabilidad o se retrasan, el proceso toma más tiempo.
Una limitación importante: la cobertura de responsabilidad civil tiene límites. En Georgia, la cobertura mínima de responsabilidad civil es de $25,000 por lesiones corporales por persona. Si tus facturas médicas exceden ese límite—lo cual sucede en accidentes de camión graves—el seguro del conductor responsable puede no cubrir todo. Ahí es donde entra tu propia cobertura.
Tu Propia Cobertura de Pagos Médicos (MedPay)
La cobertura de Pagos Médicos (MedPay) es una cobertura opcional que puedes añadir a tu propia póliza de seguro de auto. Cubre gastos médicos para ti y tus pasajeros sin importar quién causó el accidente.
MedPay es cobertura de “primera parte”, lo que significa que la reclamas de tu propio asegurador, no del otro conductor. Típicamente cubre facturas hasta tu límite elegido—a menudo $1,000 a $5,000 o más, dependiendo de lo que seleccionaste cuando compraste la póliza. MedPay paga rápidamente y no requiere esperar una determinación de responsabilidad. Puedes usarlo para cubrir copagos, deducibles, honorarios de ambulancia, estadías hospitalarias, y cuidado de seguimiento.
Si tienes MedPay, revisa la página de declaraciones de tu póliza para ver tu límite. Muchas personas no se dan cuenta de que tienen esta cobertura hasta que la necesitan.
Cobertura de Protección de Lesiones Personales (PIP)
Georgia no requiere Protección de Lesiones Personales (PIP), pero algunas pólizas de seguros la incluyen. PIP cubre gastos médicos, salarios perdidos, y otros costos relacionados con el accidente para ti y tus pasajeros, sin importar la culpa.
Como MedPay, PIP es cobertura de primera parte y paga rápidamente. La diferencia principal es el alcance: PIP típicamente cubre más que solo facturas médicas—también puede cubrir ingresos perdidos, cuidado de niños, y servicios domésticos mientras te recuperas. Los límites de PIP y detalles de cobertura varían según la póliza, así que revisa tu página de declaraciones para ver si la tienes y cuál es tu límite.
Tu Seguro de Salud
Tu seguro de salud puede cubrir el tratamiento médico después de un accidente de camión. Típicamente pagas tu copago regular o deducible, y tu plan de salud cubre el resto de la factura.
Lo que importa para tu reclamación: tu compañía de seguros de salud puede poner un gravamen sobre tu acuerdo para recuperar lo que pagaron. Esto se llama un “gravamen médico” o “subrogación”. El plan de salud está diciendo, “Pagamos por tu tratamiento; queremos ser reembolsados de tu recuperación”. Los gravámenes médicos son comunes en casos de accidentes de camión en Georgia y pueden reducir la cantidad que recibes de un acuerdo.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Gravámenes Médicos y Cómo Funcionan
Un gravamen médico es una reclamación de un proveedor de atención médica o compañía de seguros de salud contra tu acuerdo o sentencia. El proveedor o asegurador pagó por tu tratamiento y quiere ser reembolsado del dinero que recuperes.
Así es el proceso. Resuelves tu caso por, digamos, $50,000. Tu seguro de salud pagó $15,000 en facturas médicas durante tu tratamiento. Ponen un gravamen por $15,000. Cuando el acuerdo se cierra, ese $15,000 se paga directamente a la compañía de seguros de salud de tu recuperación antes de que recibas tu porción. Recibes el resto.
La buena noticia: muchos gravámenes médicos son negociables. Los proveedores de atención médica y compañías de seguros pueden aceptar menos que la cantidad total adeudada, especialmente si explicas tu situación o si un abogado negocia en tu nombre. Algunos proveedores reducirán un gravamen un 25–50% para ayudarte.
Guarda todas las facturas médicas y explicaciones de beneficios (EOBs) de tu seguro de salud. Estos documentos muestran exactamente qué se pagó y te ayudan a verificar los montos de gravámenes más tarde.
Qué Sucede Si el Conductor Responsable No Tiene Seguro o Tiene Cobertura Insuficiente
Si el conductor del camión responsable no tiene seguro o tiene cobertura insuficiente, tus facturas médicas pueden no estar completamente cubiertas por su póliza de responsabilidad civil. Aquí es donde tu propia cobertura de Motorista sin Seguro/Motorista Asegurado Insuficientemente (UM/UIM) ayuda.
La cobertura UM/UIM es opcional en Georgia pero fuertemente recomendada. Cubre tus facturas médicas y otros daños cuando el conductor responsable no tiene seguro o su cobertura es muy baja. Sin cobertura UM/UIM, puedes tener que depender solo de tu seguro de salud, MedPay, o PIP—y esas fuentes tienen límites.
Revisa tu póliza de seguro de auto para ver si tienes cobertura UM/UIM y cuál es tu límite.
Cuánto de un Acuerdo Va a Facturas Médicas
Las facturas médicas son parte de tus “daños”—el daño total que el accidente te causó. Tu acuerdo o sentencia debe cubrir todos los gastos médicos razonables causados por el accidente.
Sin embargo, la cantidad que realmente recibes depende de varios factores. Los gravámenes, subrogación de seguros, y otras reclamaciones reducen la cantidad que recibes. Por ejemplo, si tu acuerdo es de $50,000 y los gravámenes médicos totalizan $15,000, recibes $35,000 antes de honorarios de abogado y costos judiciales (si los hay). El desglose exacto depende de tus lesiones específicas, costos de tratamiento, cobertura de seguros, y la cantidad del acuerdo.
Manejando Facturas Médicas Mientras Tu Reclamación Está Pendiente
Las facturas médicas a menudo llegan rápidamente, a veces antes de que tu reclamación se resuelva. No las dejes sin pagar o en cobranza—esto daña tu crédito y complica tu caso.
Contacta a tus proveedores de atención médica y pregunta sobre planes de pago o programas de dificultad. Hazles saber que una reclamación está pendiente; muchos proveedores trabajarán contigo o retendrán facturas mientras resuelves la reclamación. Algunos hospitales tienen programas de asistencia financiera para pacientes sin seguro o asegurados insuficientemente.
Mantén registros detallados de todos los gastos médicos y facturas. Toma fotos de facturas, guarda correos electrónicos, y organiza EOBs de tu seguro de salud. Estos documentos son esenciales para tu reclamación.
Qué No Decirle a la Compañía de Seguros
Cuando hables con la compañía de seguros del conductor responsable, ten cuidado con lo que dices:
- No admitas culpa. Incluso un casual “Lo siento” puede interpretarse como una admisión de responsabilidad.
- No exageres ni minimices tus lesiones. Apégate a los hechos. Las inconsistencias dañan tu credibilidad.
- No discutas tu caso en redes sociales o con otros. Lo que compartas puede usarse en tu contra.
- No aceptes una oferta de acuerdo sin entender todas tus facturas médicas y necesidades de tratamiento futuro. Una vez que resuelves, no puedes pedir más dinero después.
- No firmes documentos o des declaraciones grabadas sin entender a qué estás accediendo. Si no estás seguro, haz preguntas o habla con un abogado primero.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Cuánto Tiempo Tiene una Compañía de Seguros para Resolver en Georgia
La ley de Georgia requiere que las compañías de seguros reconozcan tu reclamación prontamente e investiguen de buena fe. No hay un plazo fijo para la resolución, pero los retrasos irrazonables pueden ser motivo para una reclamación de mala fe.
Las reclamaciones simples pueden resolverse en semanas. Los casos complejos con lesiones graves, múltiples proveedores de tratamiento, o responsabilidad disputada pueden tomar meses o más. Si la compañía de seguros se está demorando, se niega a comunicarse, u ofrece mucho menos que tus facturas y lesiones justifican, puede que necesites presentar una demanda. El plazo de prescripción de Georgia para reclamaciones de lesiones personales es de dos años, así que tienes tiempo—pero no esperes demasiado.
Preguntas Frecuentes
¿Cuál es la diferencia entre MedPay y PIP?
MedPay cubre solo gastos médicos; PIP típicamente cubre facturas médicas, salarios perdidos, y otros costos relacionados con el accidente. Ambos pagan sin importar la culpa y pagan rápidamente.
¿Puedo usar tanto mi seguro de salud como MedPay?
Sí. Tu seguro de salud es primario; MedPay puede cubrir copagos, deducibles, y costos que tu plan de salud no cubre.
¿Son los gravámenes médicos siempre exigibles?
Los gravámenes médicos son generalmente exigibles, pero la cantidad a menudo es negociable. Muchos proveedores aceptarán menos que la cantidad total adeudada.
¿Qué si no tengo seguro de salud o MedPay?
Tu cobertura de PIP (si la tienes) o el seguro de responsabilidad civil del conductor responsable debe cubrir tus facturas. Si el conductor responsable no tiene seguro, tu cobertura UM/UIM ayuda.
¿Puedo negociar con proveedores de atención médica sobre facturas?
Sí. Contacta a los proveedores directamente y explica tu situación. Muchos trabajarán contigo en planes de pago o reducirán facturas, especialmente si estás esperando un acuerdo.
Qué Viene Después
Si estás enfrentando grandes facturas médicas después de un accidente de camión y no estás seguro de cuál fuente de seguros se aplica a tu situación, o si una compañía de seguros se está moviendo lentamente, hablar sobre tus opciones puede ayudarte a aclarar qué está disponible para ti. Muchas personas en tu posición se comunican para discutir los próximos pasos antes de haber decidido qué hacer—esa conversación es gratuita y confidencial. Contáctanos para hablar sobre tu situación.
Fuentes de Cobertura para Tus Facturas Médicas
Seguro Médico Personal
Tu póliza de salud es generalmente la primera en pagar. Cubre la mayoría de los gastos médicos, aunque tendrás que pagar copagos y deducibles.
MedPay (Cobertura Médica del Seguro Auto)
Este seguro del conductor responsable cubre solo gastos médicos, sin importar quién causó el accidente. Paga rápidamente y puede cubrir copagos y deducibles que tu seguro de salud no cubre.
PIP (Protección Contra Lesiones Personales)
Disponible en algunas pólizas, PIP cubre facturas médicas, salarios perdidos y otros costos relacionados con el accidente. No depende de quién tenga la culpa.
Reclamación de Responsabilidad Civil
Si el conductor del camión fue responsable, su seguro de responsabilidad civil puede pagar tus facturas médicas como parte de una reclamación por daños.
Cómo Slam Dunk Attorney Te Ayuda con Tus Facturas Médicas
Revisamos Toda Tu Documentación
Analizamos tus facturas médicas, registros de tratamiento y pólizas de seguros para identificar todas las fuentes de cobertura disponibles.
Negociamos con las Aseguradoras
Trabajamos directamente con las compañías de seguros para asegurar que paguen lo que deben y que no dejes dinero sobre la mesa.
Te Explicamos Todo en Lenguaje Claro
Entendemos que los seguros son complicados. Te explicamos qué cubre cada póliza y qué esperar en cada paso del proceso.
Actuamos Rápido
Sabemos que las facturas médicas no esperan. Nos movemos con urgencia para obtener respuestas y pagos lo antes posible.
Importante: Tienes Opciones de Pago
En Slam Dunk Attorney, trabajamos sin honorarios a menos que haya una recuperación. Esto significa que no pagas nada por adelantado. Sin embargo, ten en cuenta que los costos del caso (como honorarios de peritos o depósitos judiciales) pueden ser tu responsabilidad, incluso si no hay recuperación. Hablaremos contigo claramente sobre esto desde el principio.
Preguntas Frecuentes Sobre Facturas Médicas y Seguros
¿Cuál es la diferencia entre MedPay y PIP?
MedPay cubre solo gastos médicos. PIP típicamente cubre facturas médicas, salarios perdidos y otros costos relacionados con el accidente. Ambos pagan sin importar quién tenga la culpa y generalmente pagan rápidamente.
¿Puedo usar tanto mi seguro de salud como MedPay?
Sí. Tu seguro de salud es primario; MedPay puede cubrir copagos, deducibles y otros gastos que tu seguro no cubre completamente.
¿Qué pasa si el conductor del camión no tiene seguro?
Tu propia póliza puede tener cobertura de motorista sin seguro (UM). También podemos explorar otras opciones legales para recuperar tus gastos médicos.
¿Cuándo debo avisar a mi aseguradora?
Notifica a tu aseguradora lo antes posible después del accidente. Muchas pólizas requieren notificación rápida. Te ayudaremos a entender qué debes reportar y cuándo.
No Dejes que las Facturas Médicas Te Abrumen
Áreas de práctica relacionadas
- Abogados de Accidentes de Camiones en Duluth y el Área Metropolitana de Atlanta, GA
- Recorded Statements After Truck Accidents in Georgia